

Consulta de fuentes: 9 de octubre de 2026.
Antes de enviar dinero por primera vez, conviene tener a la mano toda la información que te van a pedir. Aunque cada proveedor tiene su propio formulario, la mayoría solicita los mismos datos básicos, tanto sobre ti como sobre la persona que va a recibir el dinero. Tenerlos listos de antemano evita interrupciones a mitad del proceso.
Lo que necesitas tú (el remitente)
Identificación oficial vigente. Puede ser una licencia de conducir, un pasaporte o una identificación consular (matrícula consular), según lo que acepte el proveedor. Debe estar vigente, no vencida, y la foto debe ser legible si la subes digitalmente.
Dirección actual en Estados Unidos. La mayoría de los proveedores la pide como parte del proceso de verificación de identidad, incluso si no vas a recibir correspondencia en esa dirección.
Número de teléfono y correo electrónico. Se usan para confirmar tu identidad, enviarte el comprobante del envío y, en algunos casos, para verificaciones de seguridad adicionales.
Número de Seguro Social o ITIN (en algunos casos). No todos los proveedores lo piden para montos pequeños, pero puede solicitarse para envíos más grandes o si es tu primera transacción con ese servicio, como parte de las regulaciones contra el lavado de dinero.
Método de pago. Efectivo (en agencia física), tarjeta de débito o crédito, o una cuenta bancaria conectada. Cada proveedor acepta una combinación distinta de estos métodos.
Lo que necesitas sobre quien recibe el dinero (el beneficiario)
Nombre completo, exactamente como aparece en su documento de identidad. Sin apodos, sin abreviaturas y sin errores de ortografía. Este es el dato que con más frecuencia causa retrasos si se ingresa mal.
País y ciudad de residencia. Determina qué proveedores y qué métodos de cobro están disponibles para esa persona.
Datos según el método de cobro elegido:
- Si va a recibir en efectivo: normalmente basta con su nombre completo y el número de confirmación del envío, que tú le compartirás.
- Si va a recibir por depósito bancario: necesitas el nombre del banco, el número de cuenta y, en algunos países, un número de identificación bancaria adicional (como el CLABE en México o el número de cuenta interbancario en otros países).
- Si va a recibir en una billetera digital: necesitas el número de teléfono asociado a esa billetera, o el identificador que pida la aplicación específica.
Teléfono de contacto. Muchos proveedores lo solicitan para poder avisarle directamente cuando el dinero esté disponible, o para confirmar su identidad al momento de cobrar.
Documentos que puede pedirle a tu familiar al momento de cobrar
Si el método de cobro es en efectivo en una agencia, quien recibe el dinero normalmente debe presentar:
- Una identificación oficial vigente en su país (cédula, documento nacional de identidad, o su equivalente).
- El número de confirmación o de rastreo del envío, que tú le proporcionas después de enviarlo.
- En algunos casos, el monto exacto enviado o el nombre completo del remitente, como verificación adicional.
Errores que retrasan el proceso
- Escribir el nombre del beneficiario de forma distinta a su documento de identidad, incluso en detalles pequeños como un segundo apellido omitido.
- Confundir el número de cuenta bancaria con otro tipo de identificador, especialmente en países donde existen varios formatos (número de cuenta, CLABE, número interbancario).
- No verificar que la identificación esté vigente, tanto la tuya como la de tu familiar, antes de iniciar el envío.
- Olvidar compartir el número de confirmación con el destinatario cuando el cobro es en efectivo, lo que le impide retirar el dinero.
Preguntas sobre identificación y datos del beneficiario
¿Necesito el número de Seguro Social de mi familiar para enviarle dinero?
No. Los datos de identificación que se piden son sobre ti como remitente. De tu familiar solo se requieren sus datos personales y, según el país, su documento de identidad nacional al momento de cobrar.
¿Puedo enviar dinero sin tener una cuenta bancaria en Estados Unidos?
Sí. La mayoría de los proveedores permite pagar en efectivo directamente en una agencia física, sin necesidad de cuenta bancaria ni tarjeta.
¿Qué pasa si mi familiar cambia de número de cuenta o de teléfono después de que ya envié el dinero?
Si el envío ya se procesó con los datos antiguos, generalmente no se puede modificar. Debes contactar al servicio al cliente del proveedor para conocer las opciones específicas en ese caso.
¿Es igual la identificación que piden en todos los proveedores?
No exactamente. La mayoría acepta licencia de conducir, pasaporte o identificación consular, pero algunos tienen requisitos adicionales según el monto o la frecuencia de tus envíos. Conviene revisar los requisitos específicos del proveedor antes de tu primer envío.
Por qué te piden tus datos
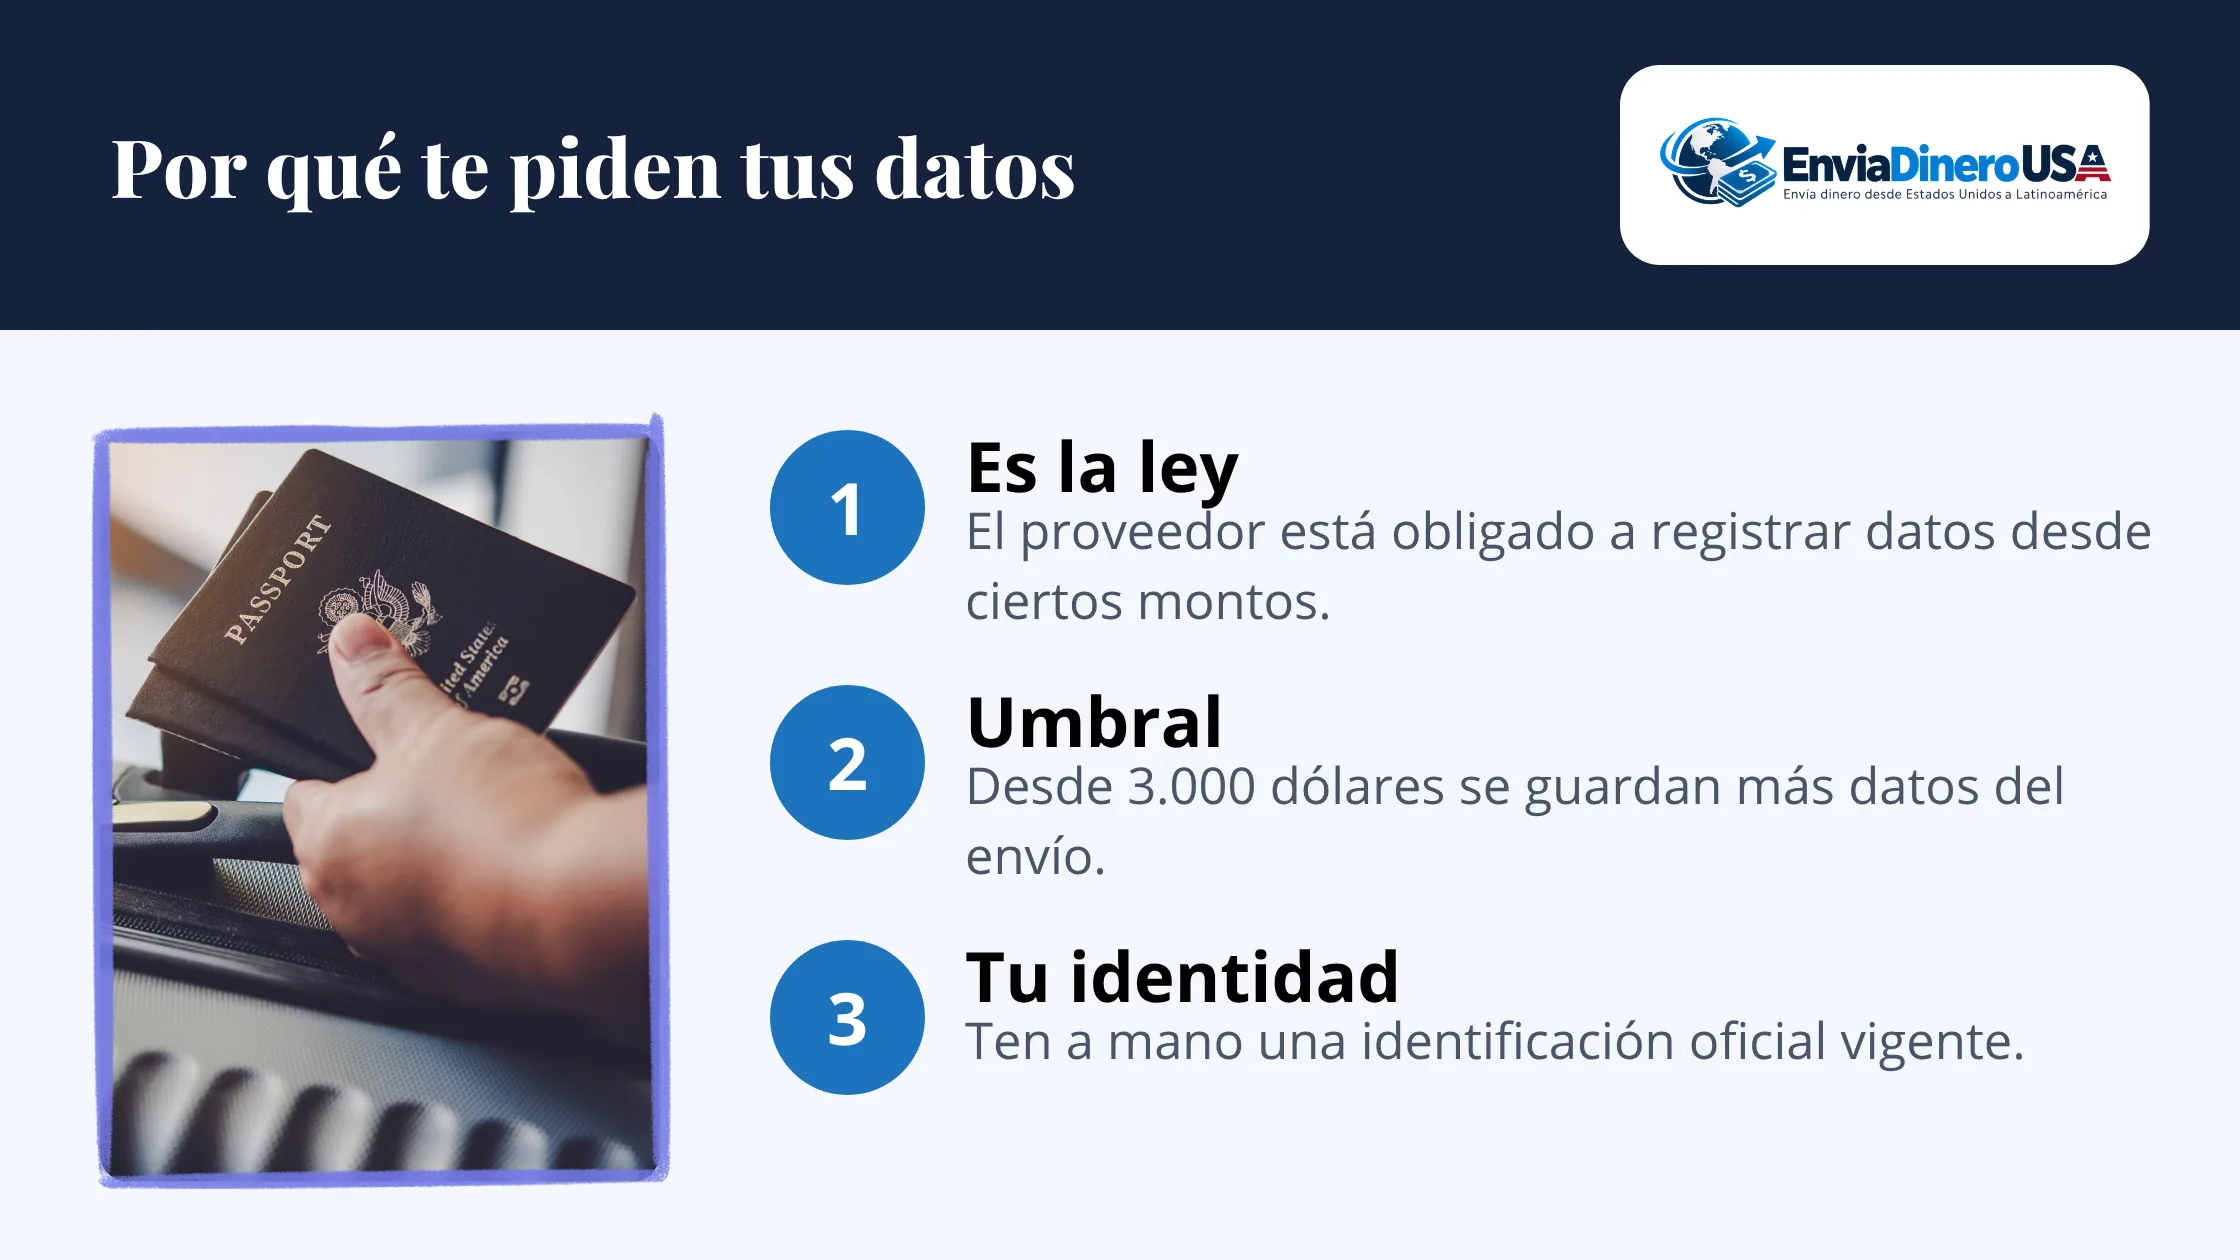
Los datos que te piden no son capricho de la empresa: la ley la obliga a registrarlos a partir de ciertos montos. Los umbrales están en Límites de envío, y el detalle de lo que se registra desde 3.000 dólares, más abajo en esta guía.
Qué llevar y tener a mano
Si vas a enviar en persona desde una agencia, lleva contigo:
- Tu identificación oficial vigente, en físico.
- El efectivo o la tarjeta con que vas a pagar; la forma de pago cambia el costo: compara costos reales aquí.
- Los datos del receptor anotados tal como aparecen en su documento.
Si te piden más información en montos altos, es normal: lee por qué hay límites y verificaciones.
Lista para tu primer envío
Sigue este orden el día del envío y marca cada paso. Tu avance se queda guardado en este navegador.
Qué datos debe registrar el proveedor en envíos de 3.000 dólares o más
En envíos de 3.000 dólares o más, el reglamento federal detalla qué debe guardar el proveedor, y eso explica varias preguntas que verás en pantalla. Consulté el texto de 31 CFR 1010.410, apartados (e) y (f), el 9 de octubre de 2026. Para cada orden aceptada, la institución debe conservar el nombre y la dirección del remitente, el monto, la fecha de ejecución, las instrucciones de pago y la identidad de la institución del destinatario. También debe guardar los datos del destinatario que haya recibido, como nombre y dirección, número de cuenta u otro identificador específico.
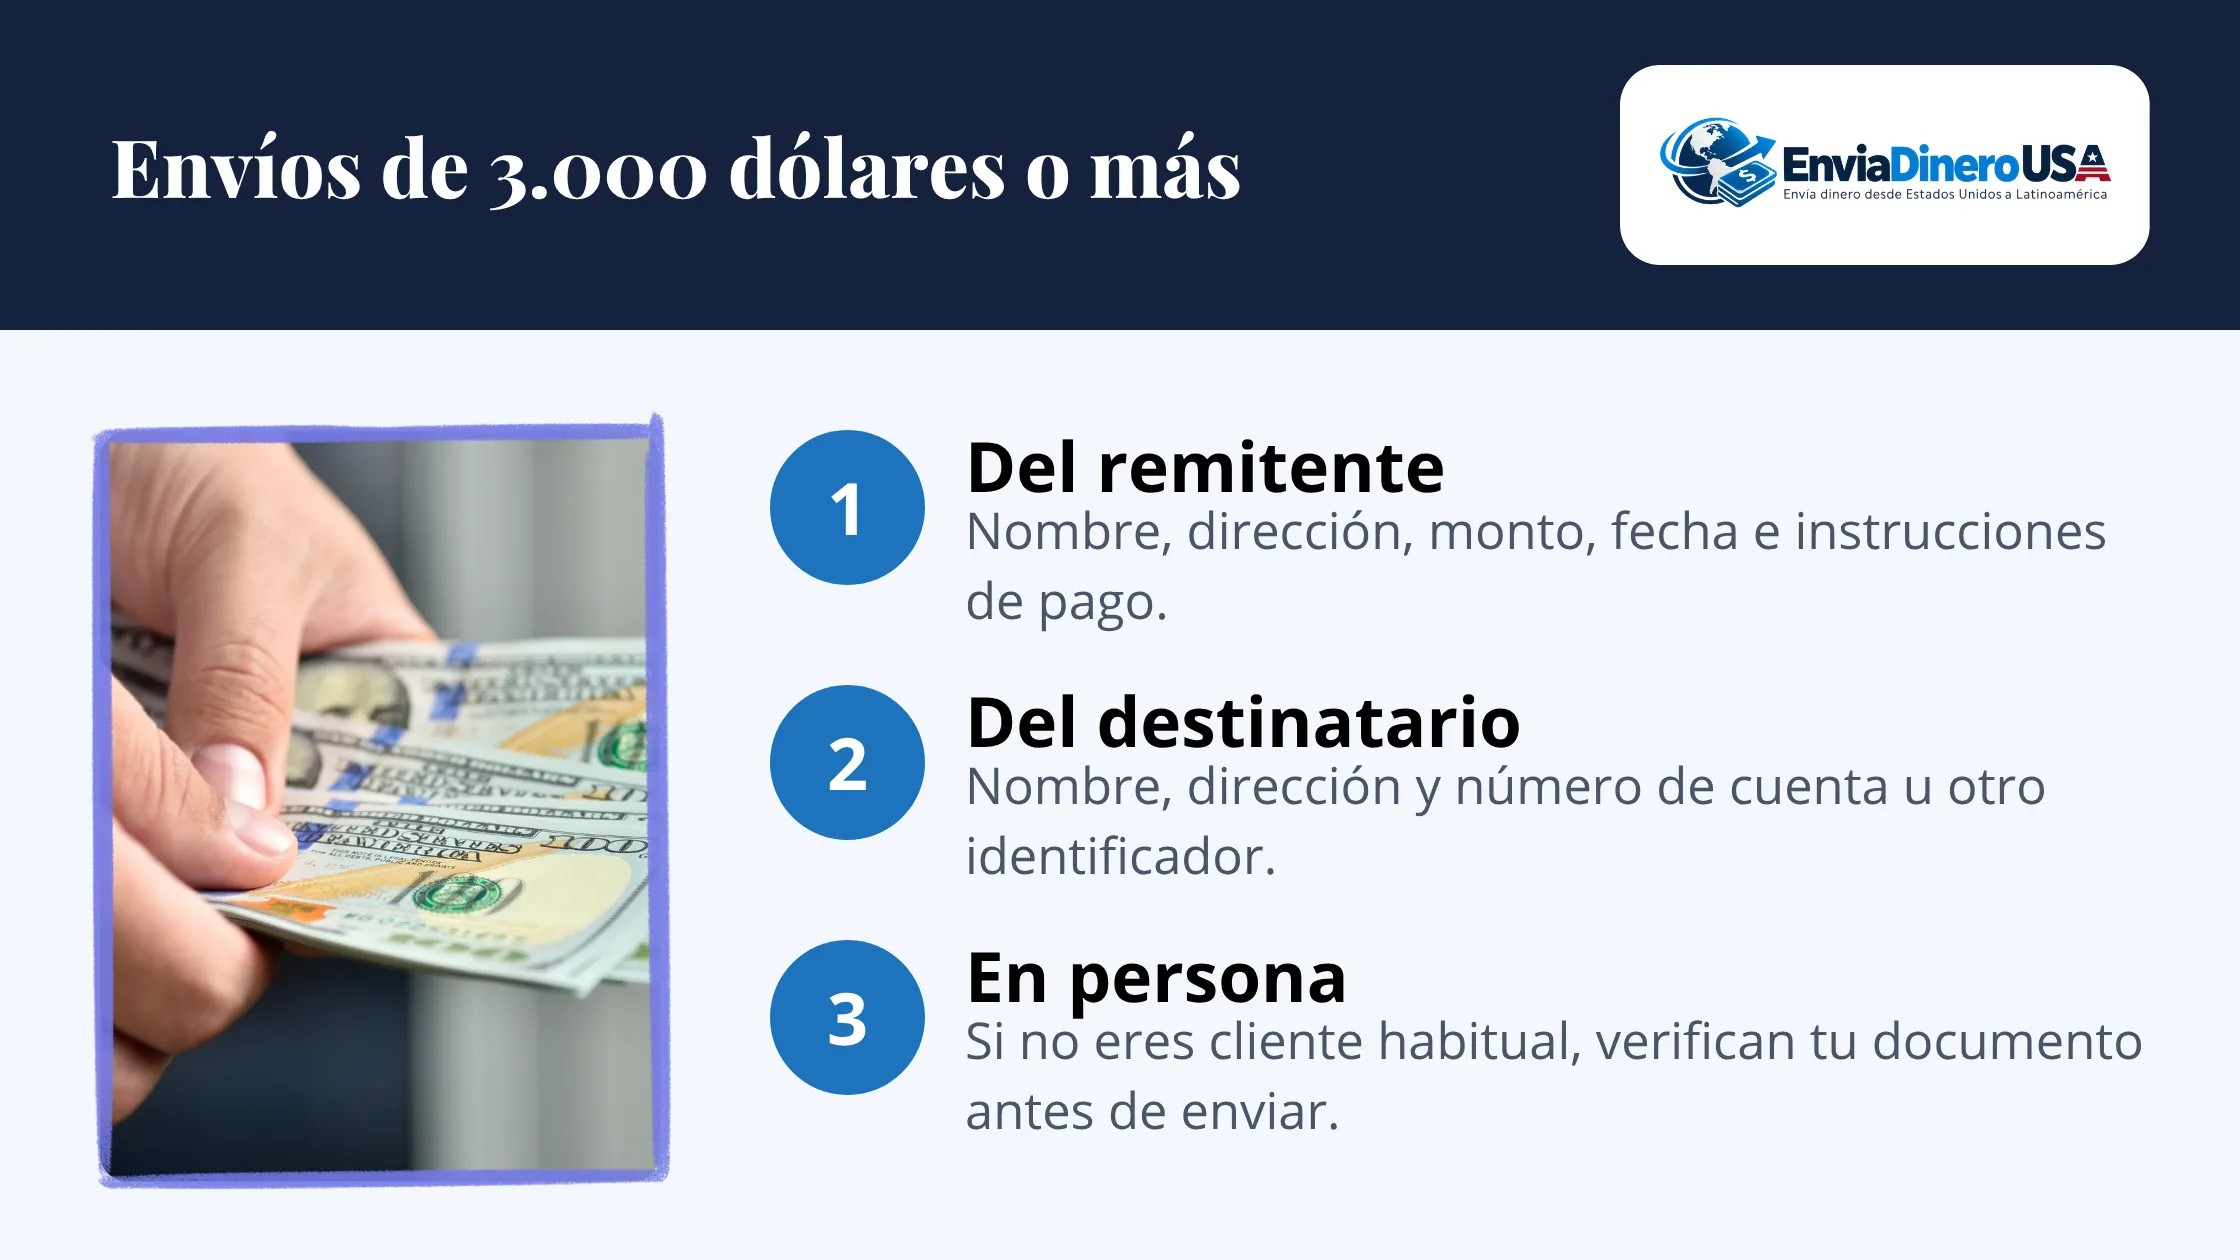
Si eres un cliente que no tiene una relación establecida con la institución y haces el pedido en persona, la norma pide verificar tu identidad antes de aceptarlo. Debe quedar registrado el tipo y número del documento, tu nombre, tu dirección y tu número de identificación del contribuyente «o un identificador alternativo». El texto no dice cuál sería ese alternativo; qué acepta cada empresa depende de su política. Si el pedido no es presencial, se registran nombre, dirección, ese número y una copia o dato del medio de pago.
Del lado del destinatario, cuando el dinero se paga en persona a alguien sin relación establecida con la institución pagadora, esa institución debe verificar su identidad y registrar datos similares. La verificación se hace con un documento distinto de una tarjeta de firma, de preferencia uno con nombre, dirección y fotografía, de los que normalmente se aceptan para cobrar cheques a quien no es cliente. Además, los datos del remitente y del destinatario deben viajar con la orden entre las instituciones que intervienen. Bajo ese umbral aplican las políticas propias de cada proveedor. Esta información es general y no sustituye la consulta al proveedor.
Qué datos pide un banco para abrir una cuenta desde la que enviar
Si tu plan es enviar desde una cuenta bancaria, el banco tiene su propia lista de datos mínimos. La regla de Programa de Identificación del Cliente, 31 CFR 1020.220 (leída el 9 de octubre de 2026 en Cornell LII), exige a los bancos obtener, como mínimo y antes de abrir la cuenta, cuatro datos: nombre, fecha de nacimiento si es persona natural, dirección y un número de identificación. Para una persona natural, la dirección debe ser residencial o comercial de calle.
Para quienes no son personas de EE. UU., el número de identificación puede ser uno o más de estos: un número de contribuyente, el número de pasaporte con el país que lo emitió, el número de una tarjeta de identificación de extranjero, o el número y país de emisión de otro documento oficial que acredite nacionalidad o residencia y tenga fotografía u otra característica de seguridad similar. Es decir, la regla no obliga a tener Seguro Social para abrir cuenta, aunque cada banco define su política dentro de ese marco.
Existen más datos útiles: las entidades bancarias están obligadas a mantener la información de identificación por un periodo de cinco años tras el cierre de la cuenta. También deben guardar los registros de los documentos utilizados y de los resultados de la verificación durante cinco años desde que se llevan a cabo. Esta normativa se aplica a los bancos que tienen un programa obligatorio contra el lavado de dinero, pero no a todas las empresas de transferencia de dinero, que están sujetas a diferentes regulaciones.
El ITIN es un número de contribuyente, no un documento de identidad
Muchos formularios piden «SSN o ITIN», y es común confundir ese número con una identificación. El IRS, en su página de información adicional sobre el ITIN (consultada el 9 de octubre de 2026), aclara que los ITIN son solo para fines de impuestos federales sobre la renta. También dice que obtener uno no cambia la situación migratoria ni el derecho a trabajar en EE. UU.

La parte más relevante para enviar dinero es otra frase del IRS: los ITIN no son identificación válida fuera del sistema tributario federal y no deben ofrecerse ni aceptarse como identificación para fines no tributarios. Esto no contradice la regla bancaria anterior, que permite un número de contribuyente como número de identificación. Son dos cosas distintas: el número que aparece en el formulario y el documento con foto que se muestra para verificar quién eres.
En la práctica, esto lleva a una regla simple para tu lista de revisión: aunque tengas un ITIN, prepara también un documento oficial vigente con tu nombre y fotografía, como pasaporte, licencia o la identificación que acepte el proveedor. Si el proveedor te pide el ITIN, es como número de contribuyente. Y si tienes dudas sobre qué número o documento corresponde a tu situación, consulta con el proveedor o con un profesional; esto es información general, no asesoría tributaria ni legal.
Guías relacionadas

Fuentes
- CFPB: qué es una remesa y cuáles son tus derechos (transferencias de más de US$15, cancelación en 30 minutos, plazo para reportar errores)
- FinCEN: guía sobre el Reporte de Transacciones en Efectivo (CTR)
- FinCEN: documento sobre recordkeeping y travel rule (sin fecha visible)
- 31 CFR 1010.410, registros de transferencias de fondos (FindLaw, texto del CFR)
- 31 CFR 1020.220, Programa de Identificación del Cliente para bancos (Cornell LII)
- IRS, Additional ITIN information
Explora por categoría

Empieza aquí
¿Vas a enviar por primera vez?
Ver artículos →
Comparativas
¿Cuál empresa entrega más?
Ver artículos →
Enviar a tu país
¿A qué país envías?
Ver artículos →
Costos, Tipos de cambio e impuestos
¿Cuánto te cuesta en total?
Ver artículos →
Métodos de envío
¿Cómo vas a pagar?
Ver artículos →
Seguridad
¿Algo no te da confianza?
Ver artículos →
Para quien recibe
¿Te toca cobrar a ti?
Ver artículos →
Empresas una por una
Fichas de empresas que no están en nuestras comparativas: cómo funcionan, a qué países envían y qué publican sobre costos y límites.
Ver artículos →
Casos especiales
Envíos que no son la remesa de cada mes: una matrícula, un crédito, una emergencia o una cuenta a tu nombre en otro país.
Ver artículos →
Tus derechos
Lo que la ley te permite exigir y lo que no: bloqueos, quiebras de empresas y reglas que cambian según tu situación.
Ver artículos →
Datos y contexto
Lo que hay alrededor de una remesa: pensiones, ahorro para el retiro y otras formas de mover dinero entre familias.
Ver artículos →