

Cotizaciones del 22 de septiembre y del 9 de octubre de 2026.
Cuando envías 200 dólares, unos centavos de diferencia en la comisión casi no se notan. Cuando envías 1.000, 2.000 o más, esa misma diferencia puede ser de decenas de dólares. Esta guía reúne lo que cambia en los envíos grandes, una comparación con cifras reales de un día concreto y las estrategias que sí ayudan a pagar menos.
Por qué los montos grandes cambian la comparación
- La comisión fija pesa menos. Un cargo de 10 USD es el 0,5 % de 2.000 USD, pero el 20 % de 50 USD.
- El tipo de cambio pesa más. Un margen del 3 % sobre 2.000 USD son 60 USD, seis veces más que esa comisión de 10 USD. Por eso en un envío grande conviene mirar cuánto recibe realmente el destinatario, no solo la comisión anunciada.
- El método de pago se nota. Pagar con tarjeta o con transferencia bancaria (ACH) puede cambiar el costo total en decenas de dólares, como verás en las tablas de abajo.
- Hay más controles. Los proveedores regulados piden verificación de identidad adicional y tienen límites por transacción, por día o por cuenta nueva.
Comparativa real: 2.000 USD a México

Datos de la herramienta de comparación de Wise, recogidos el 9 de octubre de 2026 (Xoom el 8 y Chase el 7). El pago total es de 2.000 USD y la comisión se descuenta de ese monto.
| Proveedor | Comisión | Tipo de cambio | Pesos mexicanos que recibe |
|---|---|---|---|
| Xoom | 0,00 USD | 18,3983 | 36.796,69 MXN |
| Wise | 14,33 USD | 18,4100 | 36.556,18 MXN |
| Remitly | 1,99 USD | 18,2294 | 36.422,54 MXN |
| Western Union | 1,99 USD | 17,9716 | 35.907,47 MXN |
| Wells Fargo | 0,00 USD | 17,8529 | 35.705,75 MXN |
| Chase | 5,00 USD | 17,8606 | 35.631,86 MXN |
| PayPal | 4,99 USD | 17,2130 | 34.340,14 MXN |
Qué muestra la tabla: entre la primera y la última hay 2.456,55 pesos. Wise cobró la comisión más alta y quedó segunda, porque no aplicó margen al tipo de cambio; Wells Fargo no cobró comisión y quedó quinta. En un envío grande el tipo de cambio decide más que la comisión. Cómo cambia el costo según la forma de pago dentro de una misma empresa está en ACH vs. tarjeta.
Comparativa real: 2.000 USD a Colombia
Datos consultados el 22 de septiembre de 2026. Cifras de un día concreto, solo como referencia.
| Proveedor y método | Comisión total por 2.000 USD | Pesos colombianos que recibe |
|---|---|---|
| Wise, saldo en cuenta | 29,20 USD | — |
| Wise, transferencia bancaria (ACH) | 35,03 USD | 4.999.996,49 COP |
| Western Union, transferencia bancaria (ACH)* | 23,93 USD | 5.006.605,98 COP |
| Wise, tarjeta de débito | 98,03 USD | — |
Tipo de cambio de referencia de Wise ese día: 1 USD = 3.201,76 COP.
*El valor de Western Union proviene de la herramienta de comparación de precios del sitio de Wise, y no del calculador de Western Union, el cual no permitía verificar grandes cantidades por el método de pago en el instante de la consulta. Utiliza esto únicamente como una referencia y verifica con Western Union antes de hacer el envío.
Lo interesante: ese día, para Colombia, Western Union por transferencia bancaria salió algo más barato que Wise con el mismo método. En montos pequeños suele pasar lo contrario. No existe un “mejor proveedor” fijo: en envíos grandes el ranking puede cambiar según el día y el monto.
Un cálculo propio con las cifras de esa tabla ayuda a ver los tamaños. Sobre 2.000 USD, la comisión de Western Union por ACH equivale al 1,20 % del envío, la de Wise con saldo en cuenta al 1,46 %, la de Wise por ACH al 1,75 % y la de Wise con tarjeta de débito al 4,90 %. Entre las dos opciones por ACH hay 11,10 USD de diferencia en la comisión y 6.609,49 pesos colombianos en lo que recibe el destinatario. Pasar de ACH a tarjeta de débito dentro de Wise sumó 63 USD, casi seis veces esa diferencia entre empresas.
Estrategias que sí ayudan
- Cotiza el monto exacto. Las comisiones y márgenes no siempre crecen de forma proporcional; lo que es más barato para 200 USD no siempre lo es para 2.000. Si necesitas repasar cómo se calcula, lee cómo calcular el costo real de un envío.
- Compara el mismo día y a la misma hora. El tipo de cambio se mueve durante el día, y cotizaciones de días distintos no se pueden comparar.
- Paga desde tu cuenta bancaria. Para montos altos, la transferencia ACH o el saldo en cuenta suelen ser más baratos que la tarjeta, aunque puedan tardar uno o dos días más. Aquí tienes la diferencia entre ACH y tarjeta.
- Pregunta por tarifas para montos altos. Algunos proveedores ajustan su margen según el volumen aunque no lo anuncien. Preguntar al servicio al cliente no cuesta nada, y llevar una cotización de la competencia ayuda a negociar.
- Divide el envío solo si hay una razón. Puede servir si el proveedor tiene un límite diario o por reglas del país de destino. No asumas que dividir ahorra dinero: a veces se pierde una mejor tasa por volumen. Y nunca lo hagas para evitar un reporte: mira “No dividas un envío para evitar los reportes”, más abajo.
- Guarda cada comprobante. En un envío grande es tu respaldo si necesitas reclamar.
Lo que no suele funcionar
- Pedir un descuento sin comparar antes. Sin una cotización de otro proveedor, es poco probable que bajen la tasa.
- Asumir que la marca más conocida es la más barata. En montos grandes el orden cambia; cotiza siempre.
- Esperar el momento “perfecto” del tipo de cambio. Adivinar el mercado es muy difícil, y lo que podrías ahorrar se puede perder si el cambio se mueve en tu contra mientras esperas.
- Mover montos muy altos en efectivo. Es más riesgoso y, además, puede activar el impuesto del 1 % explicado abajo.
Impuestos y protección al enviar un monto grande
Impuesto del 1 %. Depende de cómo pagas, no del monto: aplica al efectivo y a instrumentos físicos, no a la cuenta bancaria ni a la tarjeta. El detalle está en Impuesto del 1 % a las remesas. Si quieres saber si debes reportar tus envíos en tu declaración, lee ¿debo declarar las remesas que envío?.
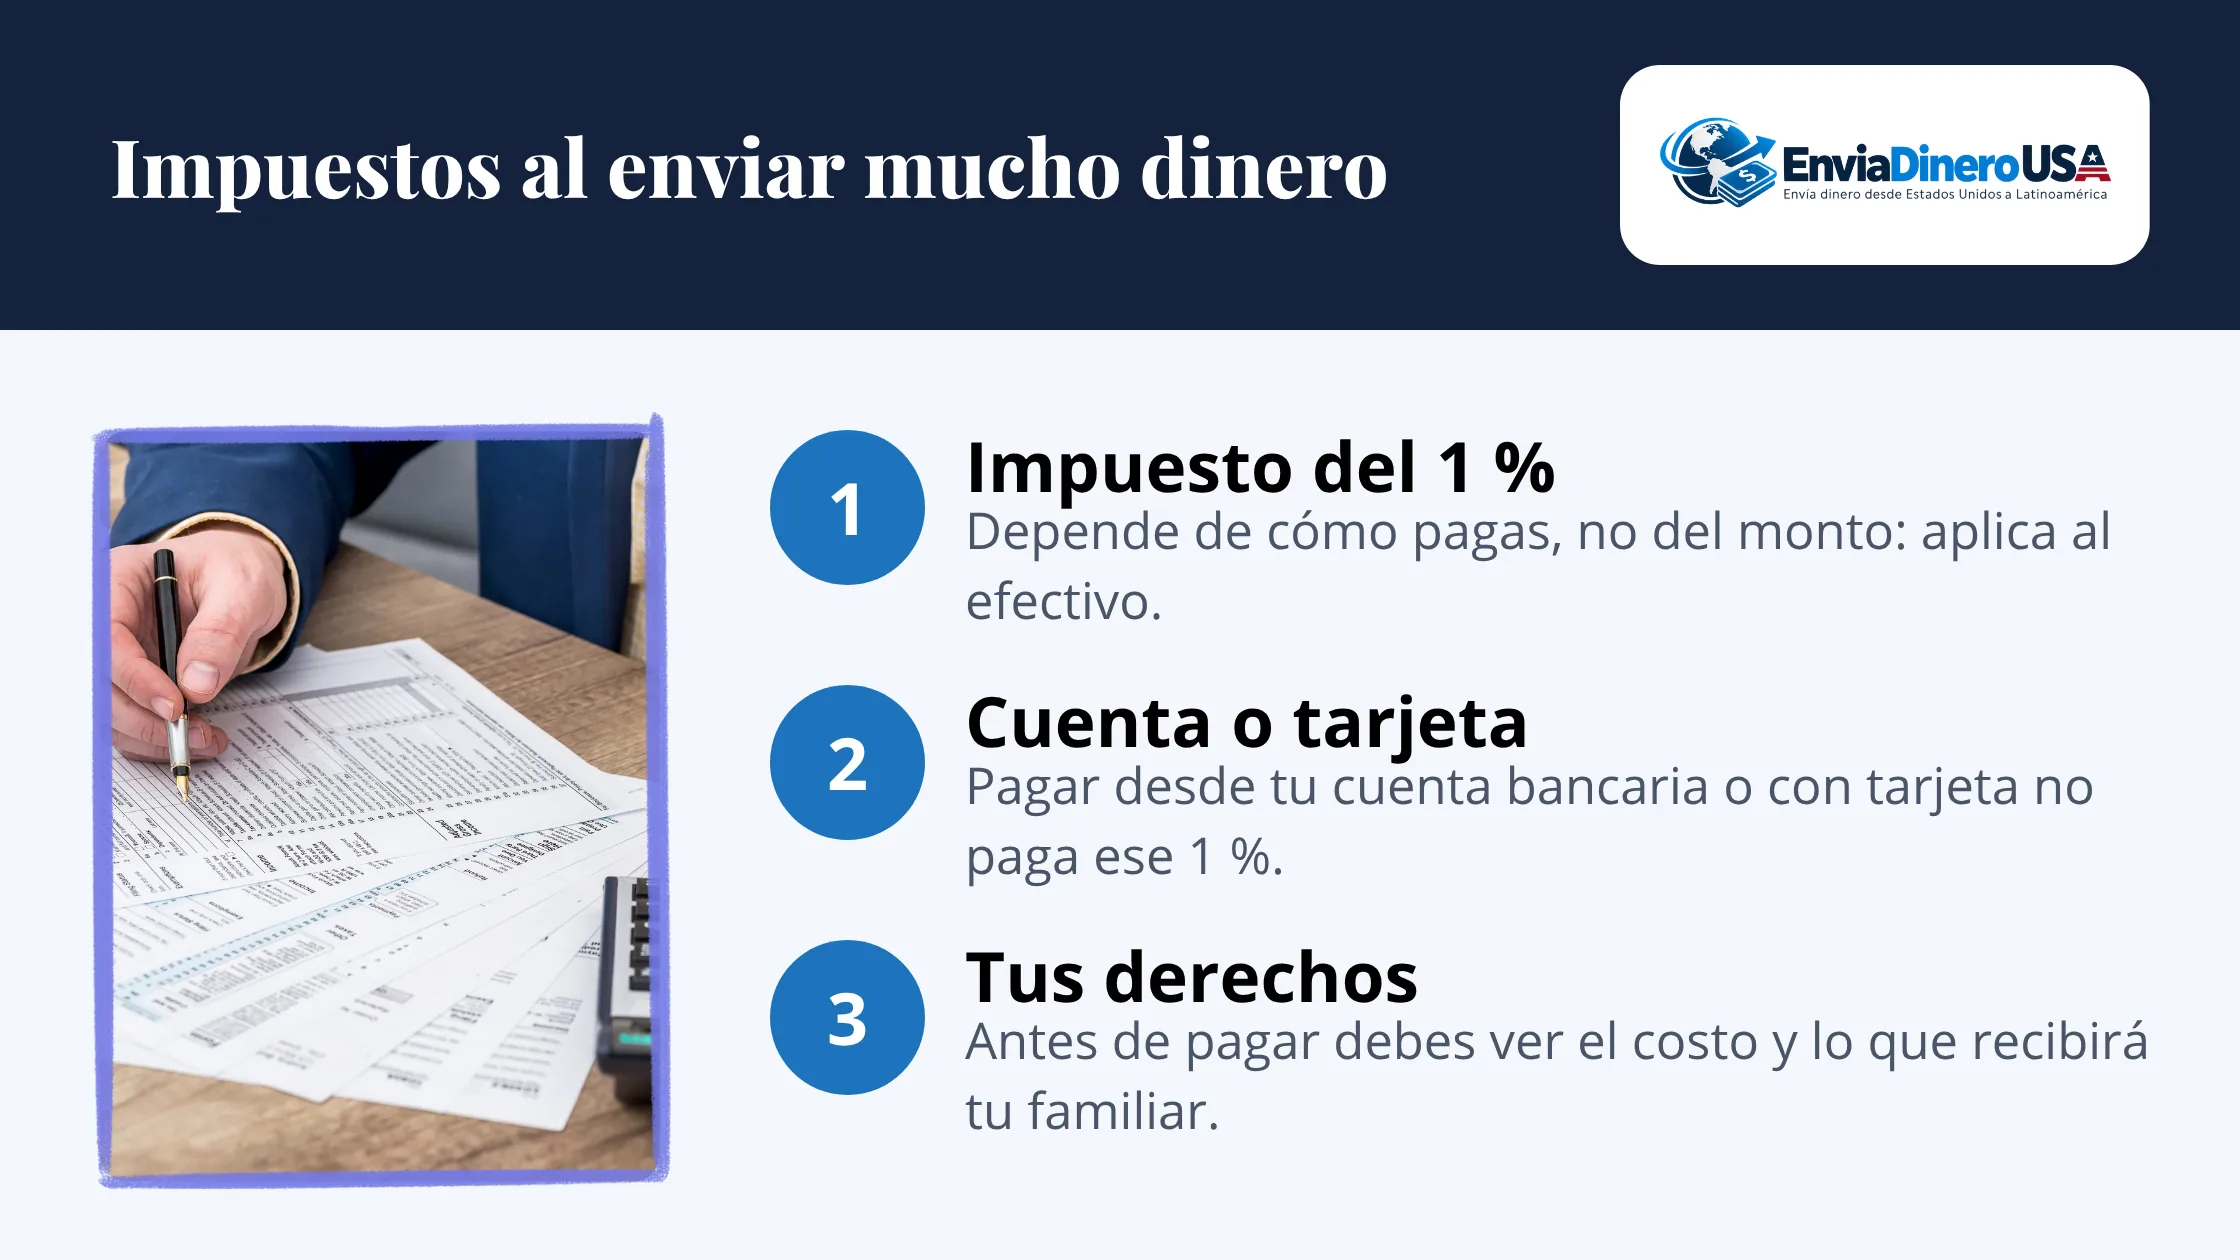
Tus derechos como remitente. Antes de pagar, el proveedor debe mostrarte el costo y lo que recibirá el destinatario; qué debe traer ese recibo está en qué es una remesa y cómo funciona, y los plazos para cancelar o reclamar, en qué hacer si tu envío no llega.
Para elegir un proveedor confiable, revisa cómo saber si un proveedor de remesas es legítimo y está regulado.
Reglas de reporte que conviene conocer al enviar montos grandes
En EE. UU., las empresas de servicios monetarios están sujetas a la Ley de Secreto Bancario. Según la guía de referencia de FinCEN, esto significa lo siguiente:
- Transferencias de 3.000 USD o más: la empresa debe guardar registros de la operación durante 5 años, sin importar el método de pago. Por eso te pedirá datos de identificación.
- Efectivo por más de 10.000 USD en un mismo día: la empresa debe presentar un informe de transacciones en efectivo (CTR) en un plazo de 15 días.
- Operaciones sospechosas desde 2.000 USD: la empresa debe presentar un informe de actividad sospechosa, sin avisarte necesariamente.
Estos reportes son rutina y no significan que hayas hecho algo mal. Tener tus documentos al día y poder explicar el origen del dinero evita demoras. Los límites de cada proveedor y cuándo piden documentos están en Límites de envío.
No dividas un envío para evitar los reportes
Fraccionar una operación para evitar que se reporte se llama estructuración, y la propia FinCEN la considera ilegal bajo la Ley de Secreto Bancario (31 U.S.C. § 5324). Lo que importa es la intención de evitar el reporte. Si necesitas enviar un monto grande, es mejor hacerlo de forma transparente, aunque implique más verificación. Fuente: FinCEN, Ruling 2005-6.
Impuesto a los regalos: cuándo importa

Si el dinero que envías es un regalo a un familiar, puede entrar en el impuesto federal a los regalos. La exclusión anual, el Formulario 709 y la exención de por vida están explicados en ¿debo declarar las remesas que envío?.
Un dato propio de los envíos grandes: los pagos hechos directamente a una universidad por matrícula o a un proveedor de salud por gastos médicos no cuentan como regalo para ese límite. Más información en las preguntas frecuentes del IRS sobre el impuesto a los regalos. Para tu caso concreto, consulta a un contador o asesor tributario.
Preguntas sobre la comparativa de 2.000 dólares a México
¿Cuál es el monto máximo que puedo enviar de una vez?
Depende del proveedor, del país y de tu nivel de verificación. Con una cuenta verificada, algunos permiten miles de dólares por transacción; con una cuenta nueva los límites suelen ser más bajos. Revisa el límite exacto antes de empezar. Más sobre esto en límites de envío y cuándo piden documentos.
¿Pagaré más impuestos por enviar un monto grande?
El impuesto del 1 % depende de cómo pagas, no del monto: se aplica al pago en efectivo o instrumentos físicos, y en general no al pago con cuenta bancaria o tarjeta. Cómo reportarlo en tu declaración es otro tema, que explicamos en el artículo enlazado arriba.
¿Es más seguro enviar todo junto o en varias transferencias?
Con un proveedor regulado, ambas formas son seguras. Dividir puede ayudar con límites diarios; lo que no puedes hacer es dividir para evitar reportes, como explica la sección “No dividas un envío para evitar los reportes”.
¿Un banco sirve para montos grandes?
Puede servir por su trazabilidad, pero suele cobrar comisiones fijas más altas y aplicar tipos de cambio menos competitivos que los servicios especializados. Compara el monto neto que recibe el destinatario. Lo detallamos en cómo funciona el tipo de cambio en las remesas.
Guías relacionadas
 Billetera móvil o cuenta bancaria: ¿cuál es la mejor forma de que tu familiar reciba el dinero?
 Xoom vs. Remitly vs. Sendwave: cuál conviene para pago en efectivo
 Western Union vs. MoneyGram vs. Ria: agencias tradicionales frente a frente
 Remitly vs. Wise vs. Western Union: cuál es más barata para enviar 200 dólares
Fuentes
- IRS: regulaciones propuestas del impuesto a las remesas
- CFPB: qué es una remesa y cuáles son tus derechos
- Calculadores públicos de Wise y Western Union, consultados el 22 de septiembre de 2026.
- FinCEN: guía de referencia de la Ley de Secreto Bancario
- FinCEN: Ruling 2005-6 sobre estructuración
- IRS: preguntas frecuentes sobre el impuesto a los regalos
- Wise: herramienta pública de comparación de precios (datos recogidos el 9 de octubre de 2026)
Este artículo es informativo y no constituye asesoría financiera, legal ni fiscal. Este sitio no es un transmisor de dinero. Las tarifas, las reglas y los tipos de cambio cambian: confírmalos con el proveedor antes de enviar.
Explora por categoría

Empieza aquí
¿Vas a enviar por primera vez?
Ver artículos →
Comparativas
¿Cuál empresa entrega más?
Ver artículos →
Enviar a tu país
¿A qué país envías?
Ver artículos →
Costos, Tipos de cambio e impuestos
¿Cuánto te cuesta en total?
Ver artículos →
Métodos de envío
¿Cómo vas a pagar?
Ver artículos →
Seguridad
¿Algo no te da confianza?
Ver artículos →
Para quien recibe
¿Te toca cobrar a ti?
Ver artículos →
Empresas una por una
Fichas de empresas que no están en nuestras comparativas: cómo funcionan, a qué países envían y qué publican sobre costos y límites.
Ver artículos →
Casos especiales
Envíos que no son la remesa de cada mes: una matrícula, un crédito, una emergencia o una cuenta a tu nombre en otro país.
Ver artículos →
Tus derechos
Lo que la ley te permite exigir y lo que no: bloqueos, quiebras de empresas y reglas que cambian según tu situación.
Ver artículos →
Datos y contexto
Lo que hay alrededor de una remesa: pensiones, ahorro para el retiro y otras formas de mover dinero entre familias.
Ver artículos →