

Consulta de fuentes: 9 de octubre de 2026.
Todos los proveedores de remesas tienen límites sobre cuánto dinero puedes enviar, tanto por transacción como en periodos de tiempo determinados (por día, por mes o por año). Estos límites no son un capricho de cada empresa: responden a regulaciones financieras diseñadas para prevenir el lavado de dinero y el fraude. Conocerlos de antemano evita sorpresas al momento de enviar montos más grandes de lo habitual.
Por qué existen límites
Los Estados Unidos supervisan a las compañías de remesas mediante leyes que combaten el lavado de dinero, como la Ley de Secreto Bancario. Estas leyes obligan a las empresas a vigilar las transacciones y a confirmar la identidad de las personas que envían grandes sumas de dinero. Por lo tanto, cuanto mayor sea la cantidad, más papeleo suelen solicitar: esto es una forma de proteger tanto al proveedor como, de manera indirecta, a ti como cliente.
Tipos de límites que vas a encontrar
Límite por transacción. El monto máximo que puedes enviar en un solo envío. Varía mucho según el proveedor: algunos permiten transacciones de varios miles de dólares, otros son más conservadores.
Límite diario, semanal o mensual. Además del límite por transacción, muchos proveedores fijan un tope acumulado en un periodo de tiempo, incluso si lo divides en varios envíos.
Límite anual. Menos común para usuarios ocasionales, pero existe en algunos proveedores como un tope agregado de todo lo enviado en doce meses.
Estos límites pueden ser más bajos para una cuenta nueva y aumentar con el tiempo, conforme el proveedor verifica tu historial y tu identidad con mayor detalle.
Cuándo te van a pedir documentos adicionales
- Al superar cierto monto por transacción. Es habitual que, a partir de un monto determinado (que varía por proveedor), se solicite una identificación adicional o una verificación más estricta antes de completar el envío.
- Al acumular varios envíos en poco tiempo. Aunque cada envío individual esté dentro del límite, un patrón de envíos frecuentes puede activar una revisión adicional.
- En tu primera transacción con un proveedor nuevo. Es normal que el primer envío requiera una verificación de identidad más completa que los siguientes, una vez que el proveedor ya tiene tus datos confirmados.
- Si el origen de los fondos no es evidente. En montos altos, algunos proveedores pueden pedir información sobre de dónde proviene el dinero, como parte de su proceso de cumplimiento normativo.
Qué documentos puede pedir el proveedor
- Identificación oficial vigente (licencia de conducir, pasaporte o identificación consular).
- Número de Seguro Social o ITIN.
- Comprobante de dirección (una factura de servicios o un estado de cuenta reciente).
- En casos poco frecuentes, comprobante del origen de los fondos (como un recibo de nómina).
No todos los proveedores piden todos estos documentos; depende del monto, de tu historial con ese servicio y de las políticas internas de cada empresa.
Qué hacer si necesitas enviar un monto que supera el límite
Si el monto que quieres enviar supera el límite del proveedor, tienes dos opciones: dividir el envío en varias transacciones dentro de los límites permitidos (respetando también los límites acumulados por periodo), o usar un proveedor distinto con límites más altos, como una transferencia bancaria internacional (wire), que suele permitir montos mayores a cambio de un proceso más formal.
Preguntas sobre límites y documentos
¿Cuál es el límite típico para un primer envío?
Varía mucho según el proveedor, pero muchos servicios permiten enviar varios cientos de dólares sin pedir documentación adicional en un primer envío. Conviene revisar el límite específico en la app o sitio del proveedor que elijas antes de intentar un monto alto.
¿Si divido un envío grande en varios pequeños evito la verificación adicional?
No necesariamente. Los proveedores monitorean patrones de envíos acumulados, no solo transacciones individuales, precisamente para detectar este tipo de práctica.
¿Los límites son los mismos para enviar a cualquier país?
No siempre. Algunos proveedores ajustan sus límites según el país de destino, debido a regulaciones locales o a políticas internas de riesgo.
¿Qué pasa si no tengo el documento que me piden?
Si no puedes proporcionar la documentación solicitada, es posible que el proveedor no complete el envío o limite el monto a una cifra menor. En ese caso, conviene consultar directamente con el servicio al cliente cuáles son las alternativas disponibles.
Las reglas federales detrás de los controles y límites
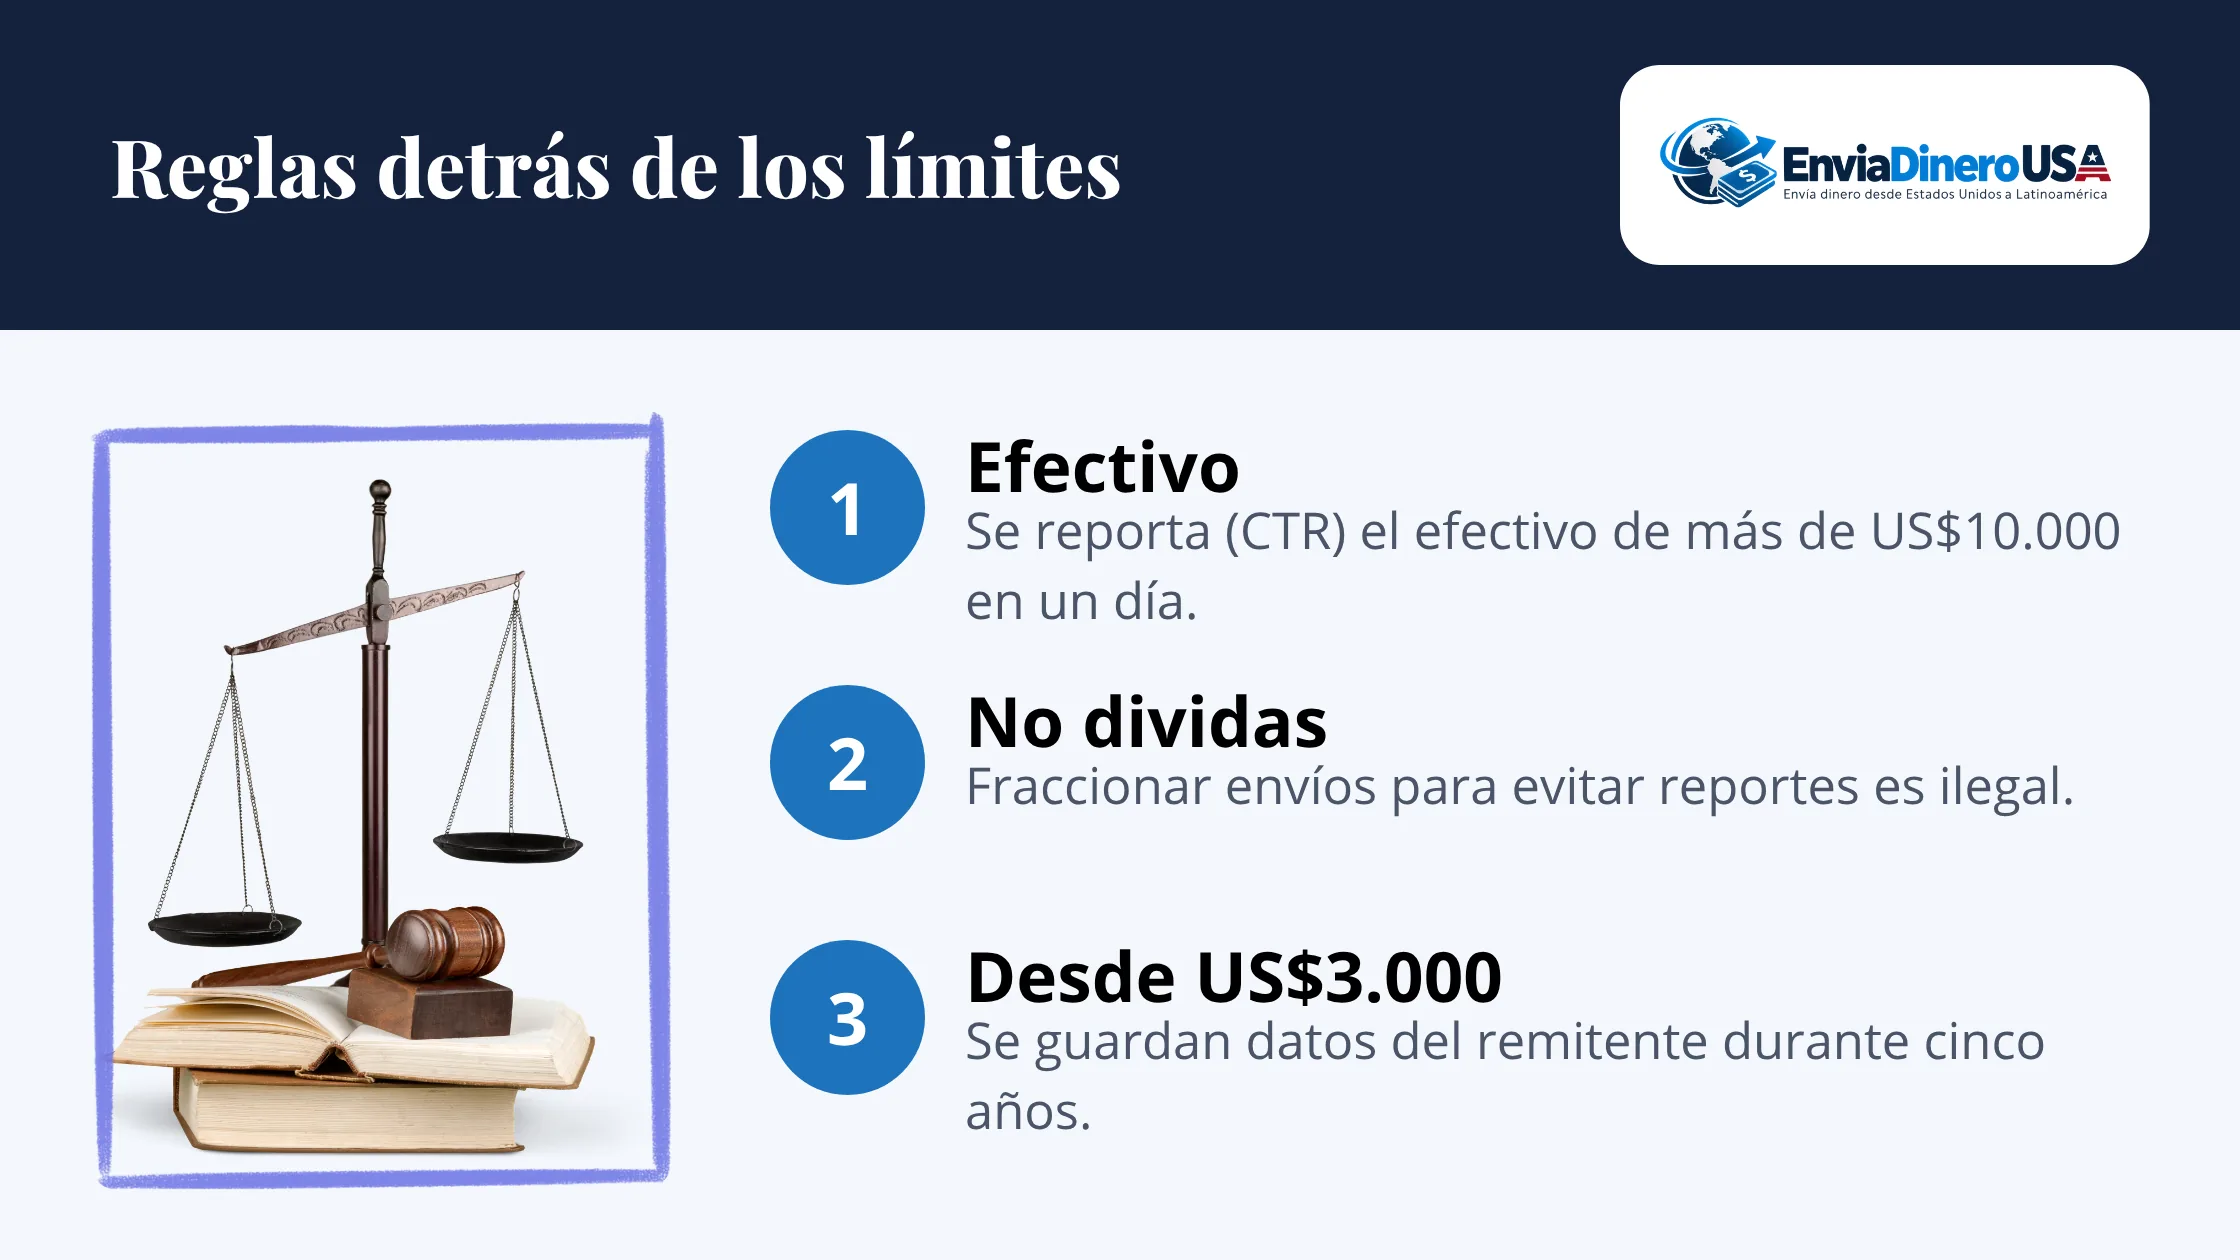
- Reporte de efectivo: las instituciones financieras presentan un reporte (CTR) por transacciones en efectivo de más de US$10.000 hechas por una persona o en su nombre, y las transacciones del mismo día se suman. Tú solo debes dar tu identificación y tus datos cuando te los pidan (FinCEN: guía sobre el Reporte de Transacciones en Efectivo (CTR)).
- No dividas envíos para evitar reportes: fraccionar transacciones para evadir los reportes es ilegal y puede castigarse con hasta cinco años de prisión y multas de hasta US$250.000, según FinCEN.
- Registro de transferencias: según FinCEN, las transferencias de US$3.000 o más obligan a recopilar y conservar datos del remitente (FinCEN: documento sobre recordkeeping y travel rule (sin fecha visible)) durante cinco años (31 CFR 1010.430, conservación de registros durante cinco años (eCFR)).
Si necesitas enviar un monto alto, revisa nuestra guía de montos grandes y elige un método de pago que se pueda verificar, como ACH o tarjeta. Los límites propios de cada proveedor varían: confírmalos en su app.
Giros y cheques de caja comprados con efectivo: el tramo de 3.000 a 10.000 dólares
Los límites no solo vienen del proveedor de remesas. Si pagas con un giro postal o un cheque de caja comprado en efectivo, otra regla federal entra en juego. El reglamento 31 CFR 1010.415, que consulté en Cornell LII el 9 de octubre de 2026, obliga a las instituciones financieras que emiten o venden cheques bancarios, cheques de caja, giros y cheques de viajero por 3.000 dólares o más en efectivo a llevar un registro de cada venta a una persona cuando el efectivo esté entre 3.000 y 10.000 dólares, ambos incluidos.
Lo que se registra depende de si tienes cuenta de depósito en esa institución. Si la tienes, se anotan tu nombre, la fecha, el tipo de instrumento, los números de serie y el monto, y se verifica que eres depositante o se verifica tu identidad. Si no la tienes, se registran además tu dirección, tu número de Seguro Social (o el número de identificación de extranjero si no tienes SSN) y tu fecha de nacimiento, y se verifican nombre y dirección con un documento aceptable, del cual se anotan los datos.
La norma también cierra la puerta a dividir la compra. Las compras simultáneas que sumen 3.000 dólares o más se tratan como una sola. Y varias compras en un mismo día hábil que sumen esa cifra también se consideran una sola si algún empleado, director, directivo o socio de la institución las conoce. Los registros deben conservarse cinco años y entregarse al Tesoro cuando los pida. Para ti, el resultado es práctico: si el plan era pagar un envío grande con varios cheques de caja pagados en efectivo, espera una solicitud de identificación incluso con montos menores a 10.000. Esto es información general y no asesoría legal.
El reporte de actividad sospechosa: por qué un envío puede frenarse sin explicación
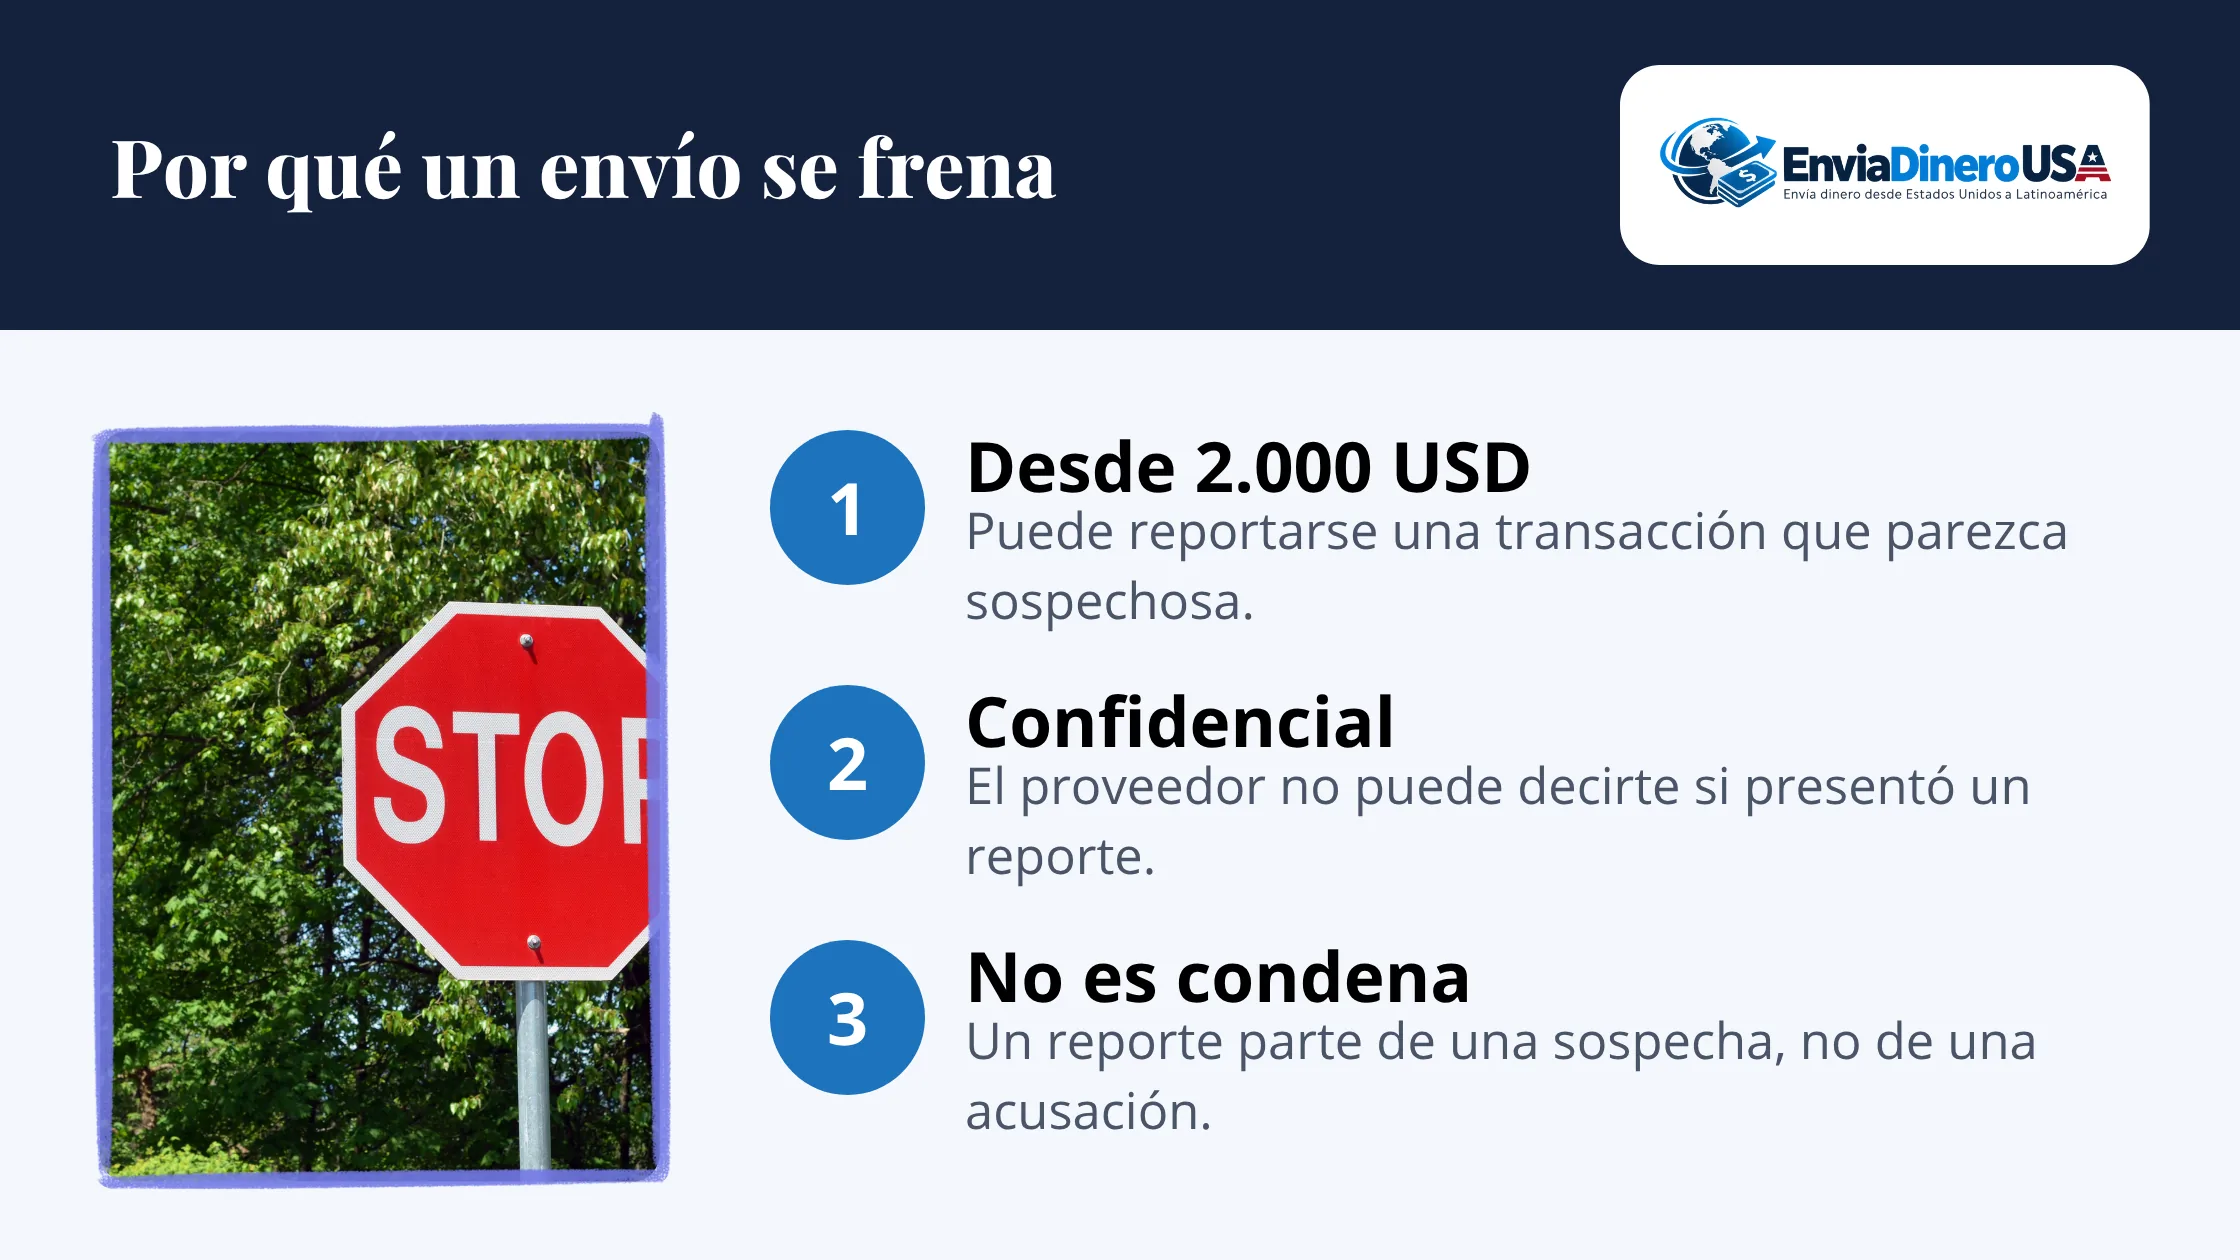
A veces un proveedor rechaza un envío o pide documentos y no explica el motivo. Una parte de la respuesta está en 31 CFR 1022.320 (eCFR, consultado el 9 de octubre de 2026), la norma de reporte de transacciones sospechosas para negocios de servicios monetarios. Una transacción es reportable cuando involucra o suma al menos 2.000 dólares y el negocio sabe, sospecha o tiene razones para sospechar que se encuadra en una de cuatro categorías.
- Involucra fondos de origen ilícito o busca ocultarlos.
- Está diseñada, mediante fraccionamiento u otros medios, para evadir los requisitos de la Ley de Secreto Bancario.
- No tiene un propósito legal aparente y, tras revisar los hechos, el negocio no conoce una explicación razonable.
- Usa al negocio para facilitar actividad criminal.
El reporte debe presentarse a más tardar 30 días calendario después de que el negocio detecte los hechos que lo justifican, y la copia se guarda cinco años. La parte clave para el cliente es la confidencialidad: el reporte, y cualquier información que revele su existencia, no puede divulgarse, salvo a las autoridades que la norma autoriza. Por eso un proveedor puede negarse a confirmarte si presentó uno. Presentar un reporte parte de una sospecha, no de una conclusión sobre ti.
Llevar efectivo fuera del país: el informe CMIR por encima de 10.000 dólares
El artículo ya explica el reporte de transacciones en efectivo de los 10.000 dólares. Es un caso distinto el de quien pasa efectivo físicamente por la frontera para dárselo a su familia. El formulario FinCEN 105 (CMIR), que leí en el sitio de FinCEN el 9 de octubre de 2026, exige informar cuando se transporta, envía por correo o ingresa a EE. UU. o sale de él moneda o instrumentos monetarios por un monto agregado superior a 10.000 dólares en un solo momento.
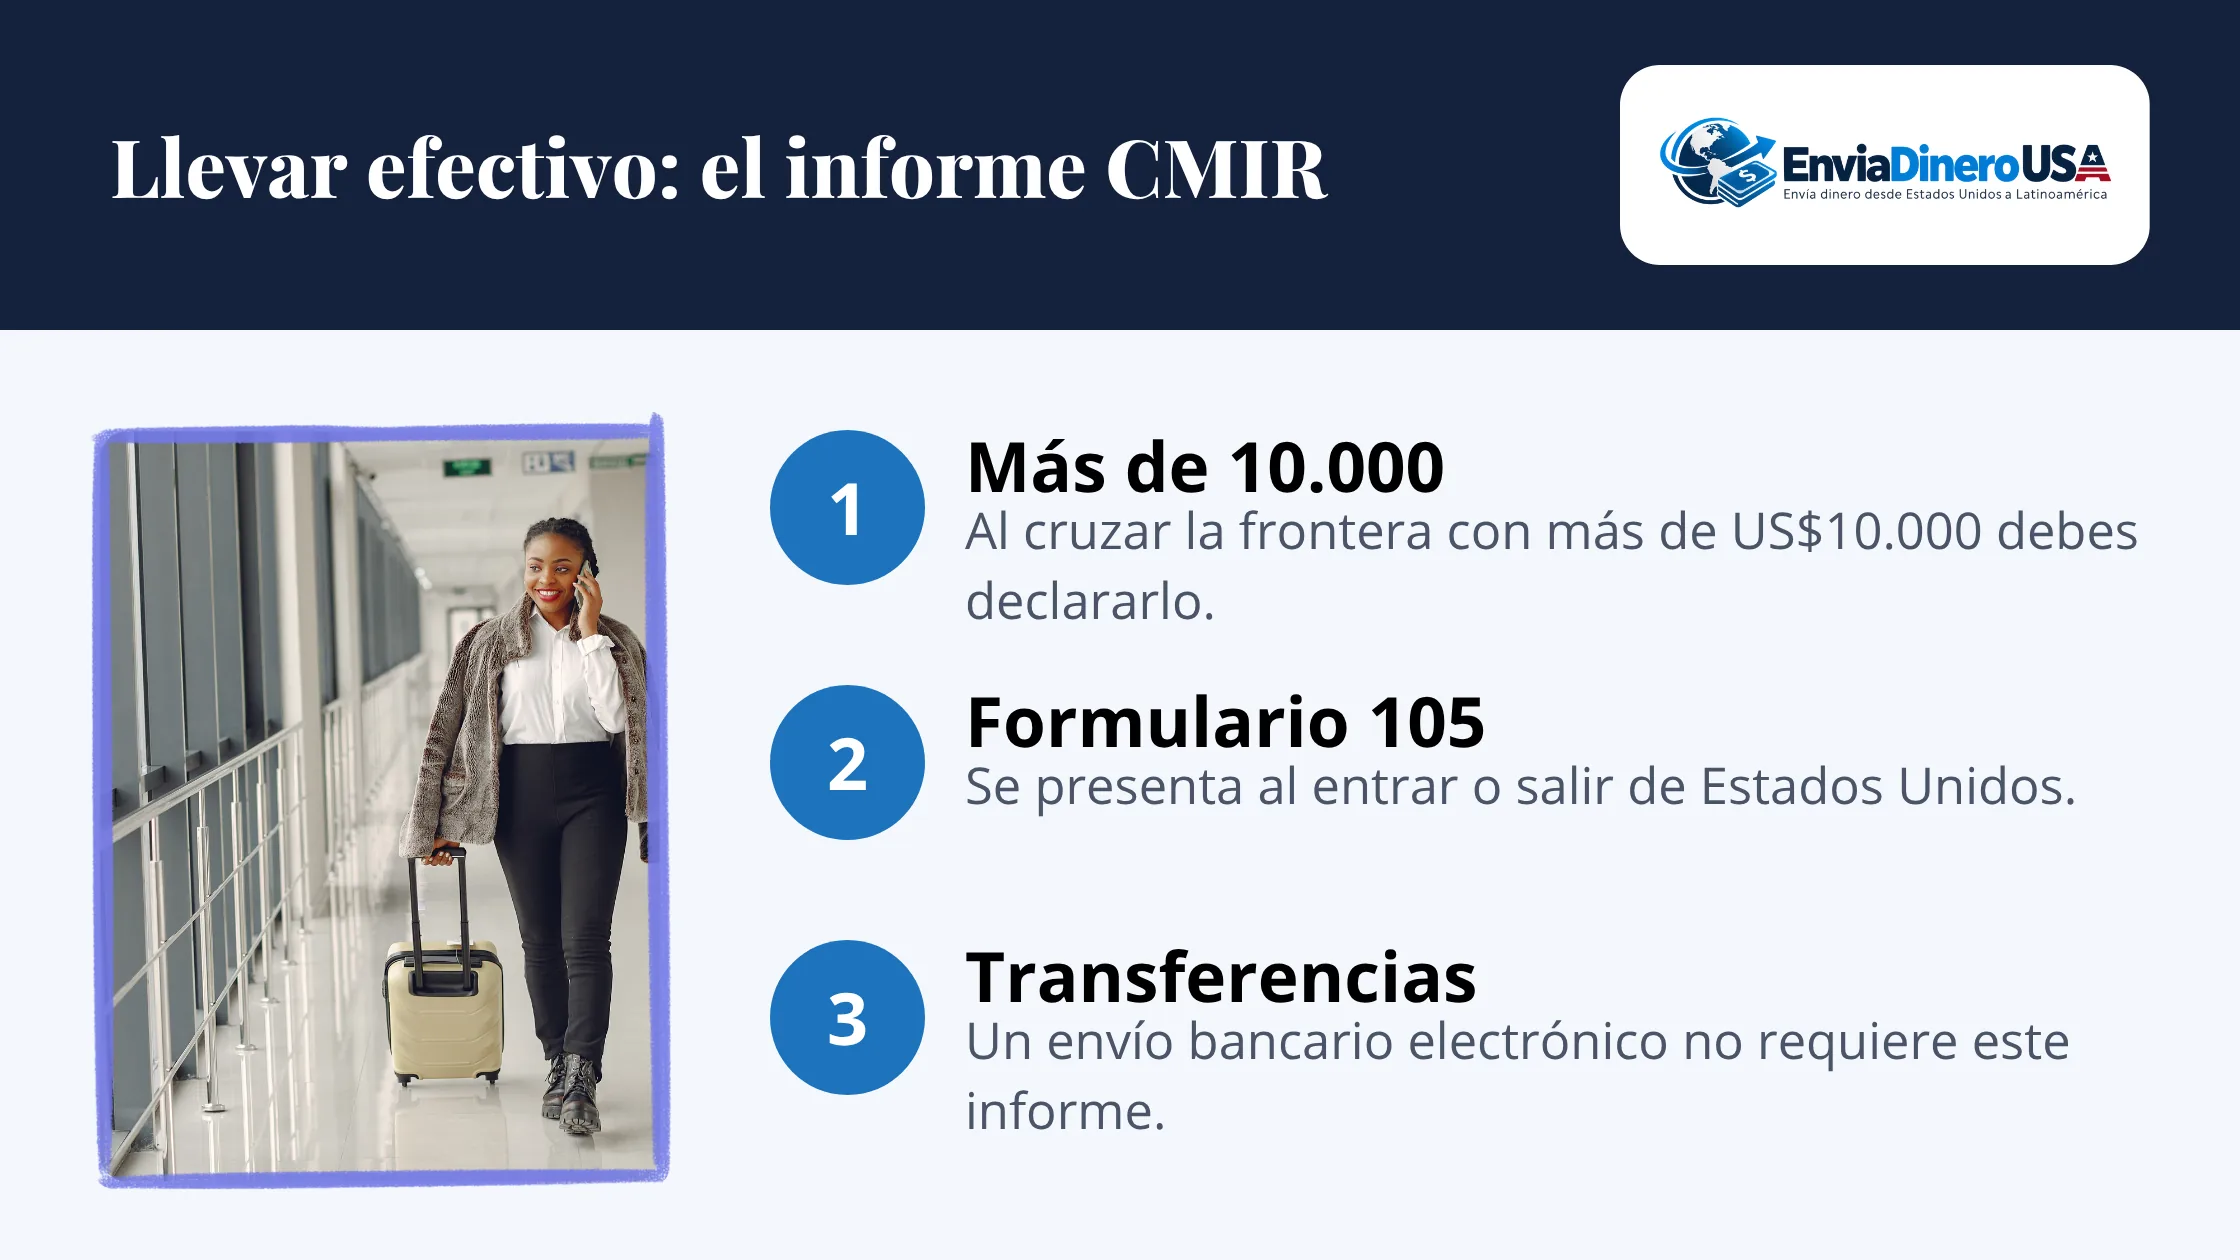
Según el formulario, el concepto incluye moneda de EE. UU. o de cualquier otro país, cheques de viajero y ciertos instrumentos negociables al portador. Los cheques o giros pagaderos a una persona determinada y sin endosar, o con endoso restrictivo, quedan excluidos. Los viajeros presentan el informe al entrar o salir; quien recibe del exterior tiene 15 días desde la recepción. Las sanciones previstas incluyen multas de hasta 500.000 dólares, prisión de hasta diez años en ciertos casos y la posible incautación del efectivo.
El mismo formulario aclara un punto útil: una transferencia de fondos por los procedimientos bancarios normales, sin transporte físico de moneda, no requiere este informe. Es decir, el CMIR no es un límite a los envíos electrónicos; apunta al movimiento físico de efectivo. Si dudas de si un caso concreto está cubierto, consulta la guía oficial de FinCEN o a un profesional; esta información no es asesoría legal.
Guías relacionadas

Fuentes
- CFPB: qué es una remesa y cuáles son tus derechos (transferencias de más de US$15, cancelación en 30 minutos, plazo para reportar errores)
- FinCEN: guía sobre el Reporte de Transacciones en Efectivo (CTR)
- FinCEN: documento sobre recordkeeping y travel rule (sin fecha visible)
- 31 CFR 1010.430, conservación de registros durante cinco años (eCFR)
- 31 CFR 1010.415, compras de cheques de caja, giros y cheques de viajero con efectivo (Cornell LII)
- 31 CFR 1022.320, reportes de transacciones sospechosas de negocios de servicios monetarios (eCFR)
- FinCEN, Formulario 105 (CMIR), informe de transporte internacional de moneda o instrumentos monetarios
Explora por categoría

Empieza aquí
¿Vas a enviar por primera vez?
Ver artículos →
Comparativas
¿Cuál empresa entrega más?
Ver artículos →
Enviar a tu país
¿A qué país envías?
Ver artículos →
Costos, Tipos de cambio e impuestos
¿Cuánto te cuesta en total?
Ver artículos →
Métodos de envío
¿Cómo vas a pagar?
Ver artículos →
Seguridad
¿Algo no te da confianza?
Ver artículos →
Para quien recibe
¿Te toca cobrar a ti?
Ver artículos →
Empresas una por una
Fichas de empresas que no están en nuestras comparativas: cómo funcionan, a qué países envían y qué publican sobre costos y límites.
Ver artículos →
Casos especiales
Envíos que no son la remesa de cada mes: una matrícula, un crédito, una emergencia o una cuenta a tu nombre en otro país.
Ver artículos →
Tus derechos
Lo que la ley te permite exigir y lo que no: bloqueos, quiebras de empresas y reglas que cambian según tu situación.
Ver artículos →
Datos y contexto
Lo que hay alrededor de una remesa: pensiones, ahorro para el retiro y otras formas de mover dinero entre familias.
Ver artículos →