

Consulta de fuentes: 9 de octubre de 2026.
Una de las cuestiones iniciales al mandar dinero es cuánto tiempo necesitará para llegar. La contestación no es igual para todos los envíos: varía principalmente según el método de recepción que elija tu familiar y, en menor grado, el método de pago que utilices tú. Este manual aclara qué puedes anticipar en cada situación, para que sepas previamente si tu familiar podrá tener el dinero en pocos minutos o si es mejor enviarlo con uno o dos días de antelación.
Los dos factores que determinan la velocidad
1. Cómo pagas tú (el remitente).
Si pagas con tarjeta de débito o crédito, o desde saldo previamente cargado en la plataforma, el envío se procesa casi de inmediato. Si pagas con una transferencia directa desde tu cuenta bancaria (ACH), el proveedor debe esperar a que ese dinero se confirme, lo que puede añadir de uno a tres días hábiles antes de que el envío siquiera comience a procesarse. Pagar en efectivo en una agencia suele ser instantáneo, porque el dinero queda disponible en el momento en que lo entregas.
2. Cómo cobra tu familiar (el destinatario).
Este es el factor que más influye en el tiempo total, y se explica en la siguiente sección.
Tiempos según el método de cobro
| Método de cobro | Tiempo típico |
|---|---|
| Efectivo en agencia | Desde minutos hasta un par de horas |
| Billetera digital (mobile money) | Generalmente minutos |
| Depósito en cuenta bancaria | Desde minutos hasta 1-2 días hábiles |
| Tarjeta prepago o de débito internacional | Inmediato una vez que la tarjeta está activada |
El envío más rápido, en general, es el que se paga en efectivo o con tarjeta y se cobra en efectivo en agencia o en una billetera digital: en muchos casos el destinatario puede recoger el dinero en cuestión de minutos. El más lento suele ser pagar con transferencia bancaria (ACH) y cobrar por depósito bancario, porque ambos extremos del proceso dependen de la confirmación de un banco.
Qué puede retrasar un envío, incluso el más rápido
- Verificación de identidad pendiente. Si es tu primer envío o el monto es alto, el proveedor puede pedir documentación adicional antes de liberar el dinero.
- Datos del destinatario incorrectos. Un nombre mal escrito o un número de cuenta equivocado detiene el proceso hasta que se corrija.
- Revisión por seguridad. Los proveedores pueden retener temporalmente un envío para revisarlo, especialmente si el monto es inusualmente alto en comparación con tu historial.
Estas tres causas dependen de ti o de tu historial con el proveedor. Las que dependen del calendario están más abajo, en “Qué suele alargar un envío”.
Cómo saber el tiempo exacto antes de enviar
Cada proveedor muestra una estimación de tiempo de entrega en la pantalla de confirmación, antes de que pagues. Esa estimación ya considera el método de pago y de cobro que elegiste, así que es más confiable que una regla general. Si el tiempo es importante (por ejemplo, una emergencia), conviene elegir explícitamente las opciones de pago y cobro más rápidas —efectivo o tarjeta para pagar, agencia o billetera digital para cobrar— en vez de guiarte solo por cuál proveedor es más barato.
Cómo se fija la fecha de entrega que ves antes de pagar
Cuando envías dinero al exterior desde EE. UU., el proveedor debe informarte la fecha en que el dinero estará disponible para tu familiar. Esa fecha aparece antes de pagar y también en el recibo, según la norma de transferencias al exterior de la Regulación E (CFPB). Si el dinero no está disponible en esa fecha, puede tratarse de un error con derecho a reclamo.
Qué suele alargar un envío

- Fines de semana y feriados: los depósitos bancarios y las transferencias ACH no se procesan esos días, ni en Estados Unidos ni en el país de destino, y el cobro en efectivo espera a que la agencia abra.
- Horarios de corte: muchos proveedores procesan los envíos hasta cierta hora; si pagas después, el envío puede contar desde el día siguiente.
- Pago por ACH: el proveedor espera a que tu banco confirme los fondos antes de iniciar el envío.
Lista para planificar un envío urgente
- Elige cobro en cuenta o billetera si necesitas velocidad, y paga con tarjeta o saldo si el servicio lo permite.
- Compara la fecha de entrega que muestra cada proveedor, no solo el precio.
- Envía en día hábil y con margen antes del horario de corte.
- Confirma con tu familiar el nombre exacto y los datos de cobro antes de pagar.
- Si el envío es el primero con ese servicio, prepara con tiempo tu documento y verifica tu cuenta.
- Guarda el número de seguimiento y el recibo hasta que el dinero llegue.
Preguntas sobre los tiempos de entrega
¿Por qué mi envío anterior llegó en minutos y este está tardando más?
Puede deberse a que usaste un método de pago distinto (por ejemplo, transferencia bancaria en vez de tarjeta), a que el monto activó una revisión adicional, o a que el horario o día no era hábil para el banco.
¿Enviar más dinero hace que el envío tarde más?
No directamente, pero los montos más altos tienen más probabilidad de pasar por una revisión de seguridad, lo que puede añadir tiempo.
¿Puedo elegir que el envío llegue más rápido pagando más?
Algunos proveedores ofrecen una opción de “entrega exprés” con un costo adicional. No todos la tienen, así que conviene revisarlo en el proveedor específico que uses.
¿Qué pasa si el dinero no ha llegado en el tiempo estimado?
Primero revisa el estado del envío con el número de confirmación. Si el estado indica que ya se completó pero tu familiar no lo ve reflejado, puede tratarse de un retraso del banco receptor. Si el estado sigue “en proceso” mucho después del tiempo estimado, conviene contactar directamente al servicio al cliente del proveedor.
Este artículo es informativo y no constituye asesoría financiera, legal ni fiscal. Este sitio no es un transmisor de dinero. Las tarifas, las reglas y los tipos de cambio cambian: confírmalos con el proveedor antes de enviar.
Qué te informa el proveedor sobre el tiempo
La fecha del recibo es un compromiso: si pasa y el dinero no está, ya es un error que puedes reclamar. Los plazos y los pasos del reclamo están en qué hacer si tu envío no llega.
Qué hacer si pasa la fecha y el dinero no llega
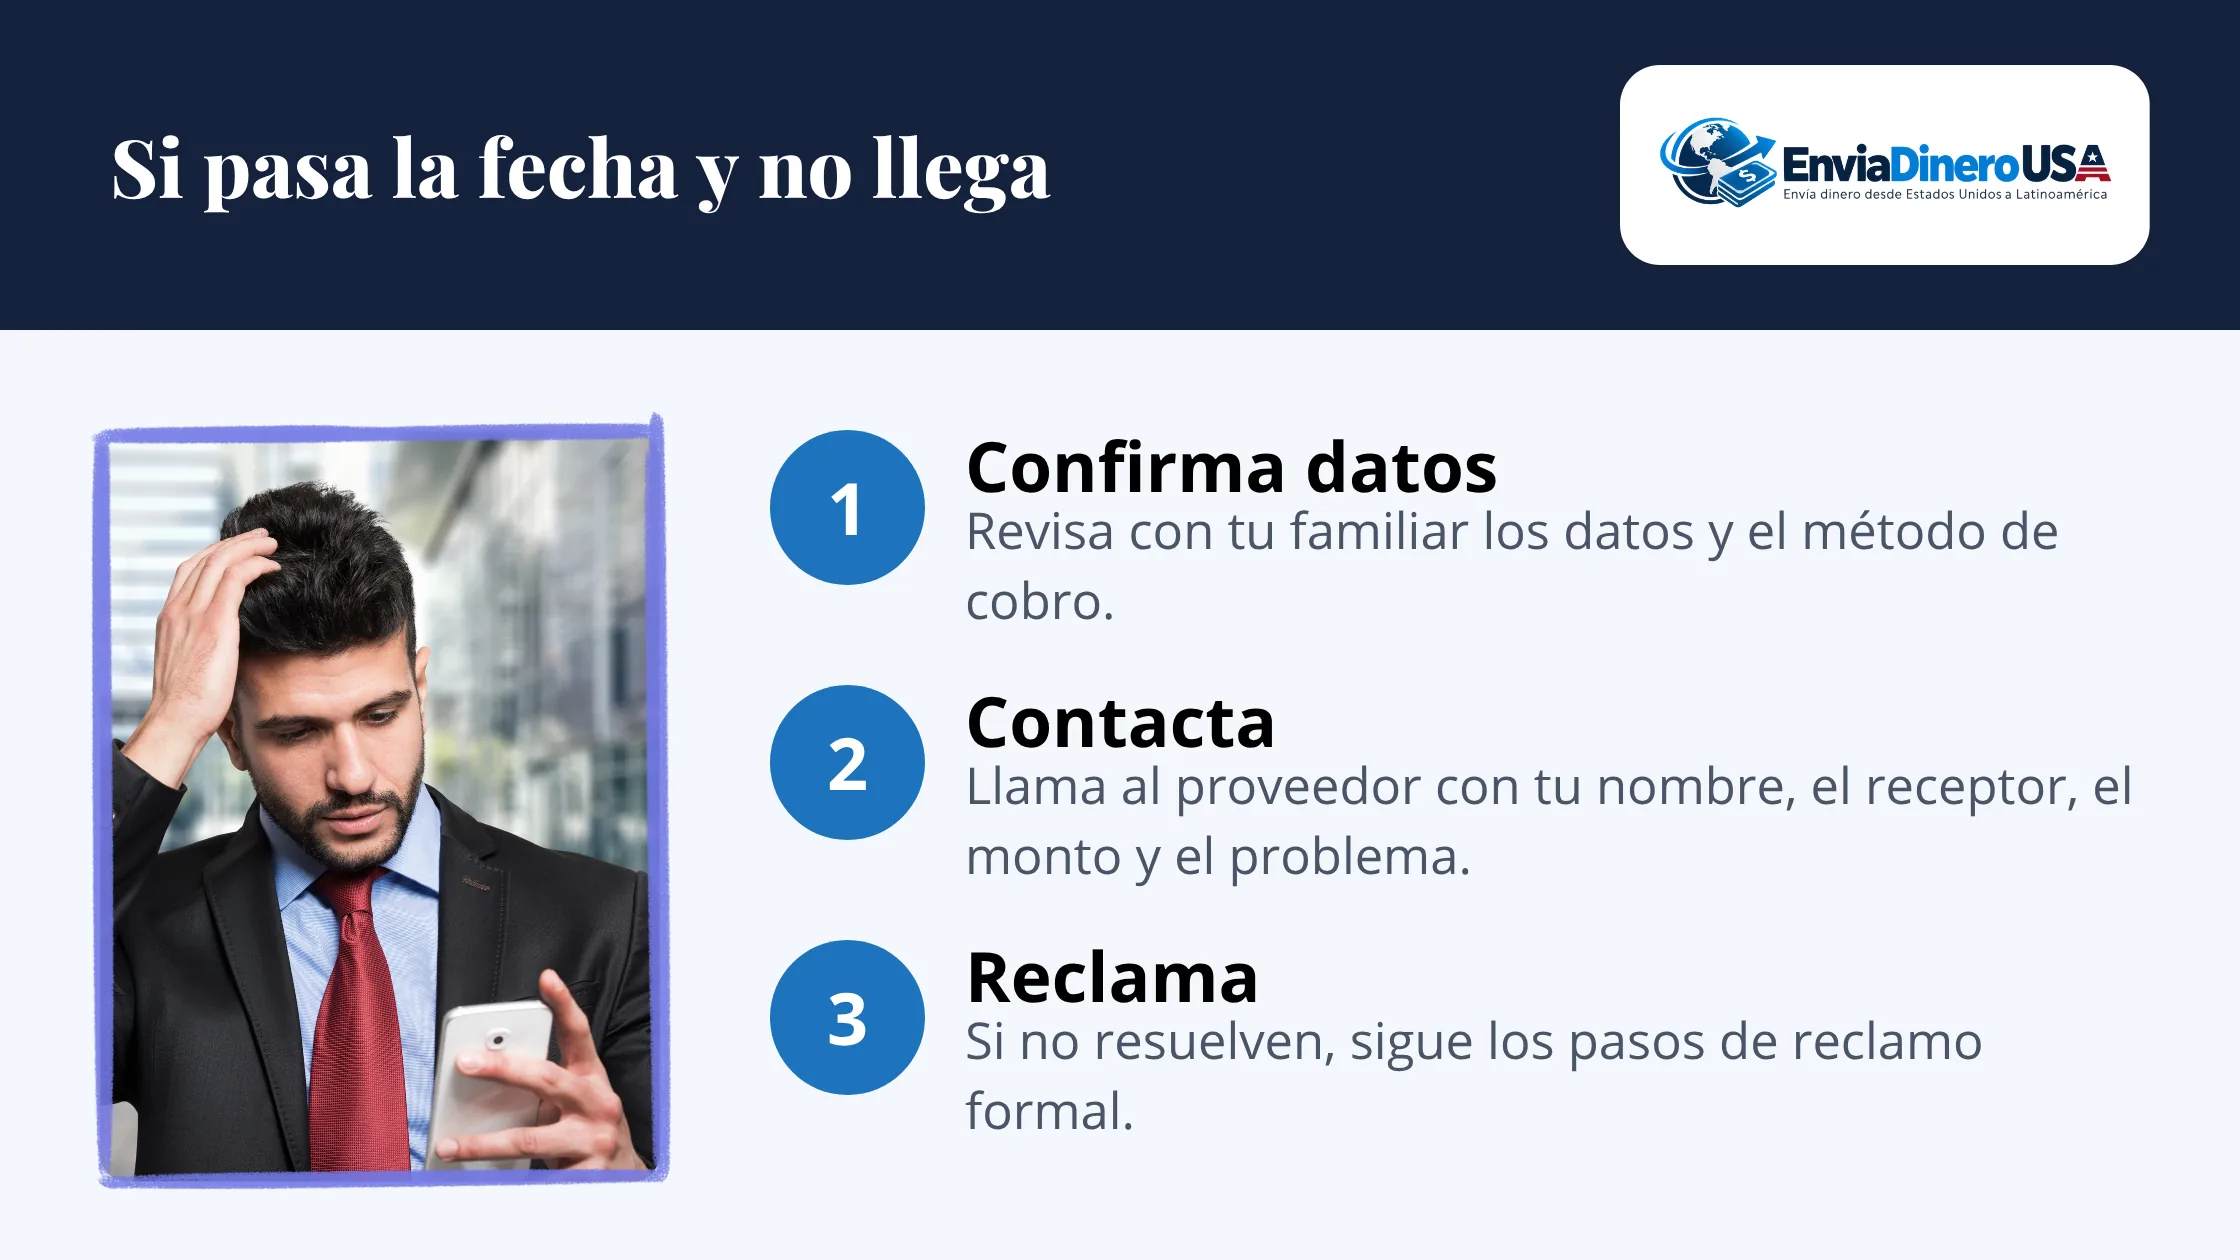
- Confirma con tu familiar que usa los datos correctos y el método de cobro previsto.
- Contacta al proveedor con tu nombre, los datos del receptor, el monto y una descripción del problema.
- Si no te resuelven, sigue los pasos de qué hacer si tu envío no llega.
Días hábiles en EE. UU.: el calendario de la Reserva Federal en 2026
Cuando un envío se paga con ACH, la espera se cuenta en días hábiles, y esos días dependen del calendario bancario. La página de feriados de Federal Reserve Financial Services (consultada el 9 de octubre de 2026) lista once feriados de los bancos de la Reserva en 2026: 1 de enero, 19 de enero, 16 de febrero, 25 de mayo, 19 de junio, 4 de julio, 7 de septiembre, 12 de octubre, 11 de noviembre, 26 de noviembre y 25 de diciembre. En esos días no se procesa como en un día normal.
La regla para fines de semana es asimétrica. Si el feriado cae en sábado, los bancos de la Reserva abren el viernes anterior; si cae en domingo, cierran el lunes siguiente. En 2026 solo el 4 de julio cae en fin de semana (sábado). Aun así, la página indica que el procesamiento de FedACH termina el 3 de julio a las 11:30 p. m. (hora del Este) y se reanuda el 5 de julio a las 5:30 p. m., de modo que el feriado igual interrumpe esa vía.
Un ejemplo propio de calendario, no una promesa de ningún banco: el lunes 12 de octubre de 2026 es feriado de la Reserva. Un pago ACH iniciado el viernes 9 de octubre no empezaría a contar su primer día hábil como si el lunes fuera normal. Lo mismo ocurre con la semana del 26 de noviembre. Ten en cuenta que FedACH es solo uno de los operadores de ACH y que cada banco y cada proveedor fijan sus propias horas de corte. Por eso, la fecha del recibo sigue siendo la referencia principal.
Cuando el destino tiene pagos inmediatos: SPEI y Bre-B
Hay países donde, una vez que el proveedor libera el dinero, el último tramo puede ser casi instantáneo. En México, Banxico describe el SPEI como un sistema de pagos para enviar y recibir transferencias electrónicas entre cuentas de distintas instituciones, que opera en esquema 24/7 y se clasifica como de liquidación en tiempo real (página consultada el 9 de octubre de 2026). Banxico indica que empezó a operar el 13 de agosto de 2004.

En Colombia, el Banco de la República explica en un blog del 2 de marzo de 2026 que Bre-B, su sistema interoperado de pagos inmediatos, entró en operación plena el 6 de octubre de 2025 y tiene entre sus metas la disponibilidad 24/7/365. El destinatario se identifica con una «llave» registrada en un directorio centralizado. A enero de 2026, según el mismo texto, había unos 99 millones de llaves registradas y 218 entidades interoperando. Las llaves permiten recibir sin compartir el número completo de cuenta.
Dos advertencias. Primero, estos sistemas son nacionales: describen cómo se mueve el dinero dentro del país de destino, no cuánto tarda el proveedor en revisar y liberar el envío desde EE. UU. En las fuentes leídas no encontré un compromiso de tiempo para remesas internacionales. Segundo, que el destino use estas redes explica por qué un depósito podría acreditarse un sábado por la noche, pero no garantiza que el proveedor haya enviado la orden a esa hora. Para el plazo concreto, usa la fecha del recibo.
Retrasos que la regla no trata como error
La fecha de disponibilidad del recibo tiene un peso legal. Según la sección 1005.31(b)(2) (CFPB, consultada el 9 de octubre de 2026), debe aparecer como «fecha disponible» y no puede darse como un rango; es aceptable indicar la última fecha posible. Por eso, un envío que llega antes de esa fecha no contradice el recibo. Si el dinero no está disponible en la fecha indicada, la sección 1005.33 lo trata como un error, pero con excepciones que conviene conocer.
El apartado 1005.33(a)(1)(iv) lista tres circunstancias en que la demora no cuenta como error:
- Circunstancias extraordinarias fuera del control del proveedor que no podían anticiparse razonablemente.
- Demoras vinculadas a una investigación necesaria o acción especial por detección de fraude, la Ley de Secreto Bancario o requisitos de OFAC.
- Intención fraudulenta del remitente o de alguien que actúa con él.
El comentario oficial 33(a)-7 agrega un límite: si la demora pudo preverse razonablemente, la excepción de la segunda categoría no se aplica. Esto significa que una revisión de seguridad no justifica, por sí sola y siempre, pasar la fecha del recibo. Si tu envío se retrasa, pide al proveedor que te indique en qué categoría encaja la demora y qué documento necesita de ti. Esta información es general y no es asesoría legal.
Guías relacionadas
 Cómo enviar dinero de Estados Unidos a Latinoamérica: guía completa para tu primer envío
 Qué es una remesa y cómo funciona el envío de dinero internacional
 Comisión vs. tipo de cambio: dónde está el costo real de enviar dinero
 Qué necesitas para enviar dinero desde EE.UU.: identificación y datos del beneficiario
Fuentes
- CFPB: qué es una remesa y cuáles son tus derechos (transferencias de más de US$15, cancelación en 30 minutos, plazo para reportar errores)
- CFPB: problemas con una transferencia de dinero
- CFPB: Regulación E, transferencias al exterior
- Federal Reserve Financial Services, Holiday Schedules
- Banxico, SPEI: información
- Banco de la República, Bre-B: una breve historia del sistema interoperado de pagos inmediatos (2 mar. 2026)
- CFPB, Regulación E, 12 CFR 1005.31
- CFPB, Regulación E, 12 CFR 1005.33
Explora por categoría
Empieza aquí
¿Vas a enviar por primera vez?
Ver artículos →
Comparativas
¿Cuál empresa entrega más?
Ver artículos →
Enviar a tu país
¿A qué país envías?
Ver artículos →
Costos, Tipos de cambio e impuestos
¿Cuánto te cuesta en total?
Ver artículos →
Métodos de envío
¿Cómo vas a pagar?
Ver artículos →
Seguridad
¿Algo no te da confianza?
Ver artículos →
Para quien recibe
¿Te toca cobrar a ti?
Ver artículos →
Empresas una por una
Fichas de empresas que no están en nuestras comparativas: cómo funcionan, a qué países envían y qué publican sobre costos y límites.
Ver artículos →
Casos especiales
Envíos que no son la remesa de cada mes: una matrícula, un crédito, una emergencia o una cuenta a tu nombre en otro país.
Ver artículos →
Tus derechos
Lo que la ley te permite exigir y lo que no: bloqueos, quiebras de empresas y reglas que cambian según tu situación.
Ver artículos →
Datos y contexto
Lo que hay alrededor de una remesa: pensiones, ahorro para el retiro y otras formas de mover dinero entre familias.
Ver artículos →