
Consulta de fuentes: 9 de octubre de 2026.
No todo el mundo quiere o puede usar una app. Si prefieres pagar en efectivo y enviar en persona, esta guía explica cómo funciona, qué debes llevar y cuánto cambia el costo por el impuesto federal del 1 % que aplica a los pagos en efectivo desde 2026.
Cómo funciona el proceso en la agencia
- Busca una agencia autorizada. Los proveedores grandes tienen miles de puntos en tiendas, farmacias y supermercados.
- Lleva tu identificación y el efectivo. Te pedirán un documento antes de procesar el envío, incluso si no tienes cuenta en la app.
- Da los datos del destinatario. Nombre completo como aparece en su identificación, país y método de cobro.
- Paga el monto más la comisión. Antes de confirmar, la agencia debe mostrarte el total, el tipo de cambio y cuánto recibirá tu familiar.
- Guarda el comprobante. Trae un número de confirmación que debes compartir con tu familiar para que pueda cobrar o dar seguimiento.
Qué necesitas llevar
- Identificación oficial vigente (licencia, pasaporte o identificación consular).
- El efectivo para cubrir el monto más la comisión.
- Los datos completos del destinatario y el método de cobro que usará.
Anota los datos de tu familiar antes de ir, para no depender de la memoria frente al personal.

El impuesto del 1 %: cuánto cambia el costo
Desde el 1 de enero de 2026, Estados Unidos aplica un impuesto federal del 1 % a los envíos al exterior financiados con efectivo, giro postal o cheque de caja. En general, los envíos pagados con tarjeta de débito, tarjeta de crédito o desde una cuenta bancaria no pagan este impuesto. El detalle está en nuestra guía del impuesto del 1 % a las remesas y en la información del IRS.
| Concepto | Pago en efectivo (agencia) | Pago con tarjeta o banco (app) |
|---|---|---|
| Impuesto federal del 1 % | Sí aplica | En general, no aplica |
| Ejemplo ilustrativo sobre 200 USD | +2,00 USD | 0 USD |
| Ejemplo ilustrativo sobre 500 USD | +5,00 USD | 0 USD |
| ¿Necesita cuenta bancaria o tarjeta? | No | Sí |
| Tiempo típico de entrega | Minutos a horas | Minutos a días, según el método |
Los ejemplos de la tabla son cálculos simples sobre el monto pagado en efectivo. Tu recibo debe mostrar el impuesto exacto que te cobra el proveedor. El 1 % se suma a la comisión y al margen de cambio; no los reemplaza.
Ventajas y desventajas de enviar en persona
Ventajas
- No necesitas cuenta bancaria ni tarjeta.
- Te atiende una persona, útil en tu primer envío.
- No dependes de internet ni de un teléfono inteligente.
Desventajas
- Tienes que desplazarte y cumplir el horario de la agencia.
- Se aplica el impuesto del 1 % al pagar en efectivo.
- Llevar efectivo tiene un riesgo de seguridad que no existe al pagar digitalmente.
- El tipo de cambio en agencia puede ser distinto al de la app del mismo proveedor.
Cuándo tiene sentido pagar en efectivo
- No tienes cuenta bancaria ni tarjeta de débito o crédito.
- Prefieres no vincular datos bancarios a una app.
- No tienes acceso confiable a internet o a un smartphone en ese momento.
- Es un envío puntual y pequeño, donde el 1 % no cambia mucho el resultado.
Si tienes tarjeta de débito o cuenta bancaria, pagar con esos métodos en una app o incluso en la agencia, si lo permiten, evita el impuesto. Si solo puedes pagar en efectivo, compara el costo total (comisión, margen de cambio y 1 %) con lo que costaría abrir una cuenta básica.
Cómo elegir la agencia correcta
- Verifica que sea un punto autorizado del proveedor, no un intermediario no oficial.
- Compara 2 o 3 proveedores cerca de ti con el método de cómo calcular el costo real de un envío.
- Pregunta cuánto recibirá en total tu familiar, no solo la comisión. Ahí suele estar el costo real; lo vimos en cómo funciona el tipo de cambio.
- Revisa los límites de envío y los documentos que piden.
Preguntas sobre enviar dinero en efectivo
¿Necesito cuenta en la app para enviar en la agencia?
No siempre. Muchas agencias procesan el envío con tu identificación, aunque con cuenta previa el trámite puede ser más ágil.
¿Puedo pagar con tarjeta en la agencia?
Depende de la agencia y del proveedor. Si pagas con tarjeta o cuenta bancaria, el impuesto del 1 % en general no aplica: lo determina el método de pago, no el lugar.
Si retiro efectivo de un cajero y luego pago con tarjeta, ¿aplica el impuesto?
No. Lo que cuenta es cómo pagas el envío, no de dónde salió el dinero.
¿Quién paga el impuesto, quien envía o quien recibe?
Lo paga quien envía, al financiar el envío en efectivo o instrumentos físicos equivalentes.
¿Es más caro enviar en agencia que desde una app?
No siempre por la comisión, pero el 1 % al pagar en efectivo puede hacerlo más costoso que pagar con tarjeta o cuenta bancaria, y el tipo de cambio en agencia puede variar frente al de la app.
Qué debe decir el recibo que te entregan en la agencia
La regla federal de remesas (Reglamento E, 12 CFR 1005.31, texto consultado el 9 de octubre de 2026 en el Legal Information Institute de Cornell) fija qué información debe recibir quien envía dinero al exterior. Antes de pagar, el proveedor debe mostrar el monto del envío, sus tarifas, sus impuestos, el total, el tipo de cambio y la cantidad que recibirá el destinatario. La norma los nombra con rótulos como «Transfer Fees», «Exchange Rate» y «Total to Recipient», que en un comprobante real pueden aparecer traducidos.
El recibo que se entrega después del pago repite esos datos y añade otros. Esta es la lista que establece la sección 1005.31(b)(2), y sirve como guía para revisarlo antes de salir del local:
- La fecha en que el dinero estará disponible en el país de destino («Date Available»).
- El nombre del destinatario y, solo si tú los diste, su teléfono o su dirección.
- Una declaración sobre tus derechos de cancelación y de corrección de errores.
- El nombre, el teléfono y el sitio web del proveedor.
- Cómo contactar a la agencia estatal que licencia al proveedor y a la CFPB para presentar una queja.
Ejemplo propio, con cifras inventadas: si entregas 300,00 USD y la tarifa es de 4,99 USD, la línea de total debería mostrar 304,99 USD. Si el empleado te dijo otra cosa en voz alta, la diferencia debe aclararse antes de salir, no después.
Si te equivocas de monto o de persona: la ventana de 30 minutos
El Reglamento E incluye un derecho que en una agencia física se puede ejercer en el mostrador. Según la sección 1005.34(a) (CFPB, consultada el 9 de octubre de 2026), el proveedor debe aceptar una solicitud de cancelación recibida a más tardar 30 minutos después de que pagaste. La solicitud puede ser oral o escrita, y los comentarios oficiales aclaran que la ventana debe ofrecerse aunque el horario normal del negocio ya haya terminado. Si das la solicitud al agente que te atendió, cuenta como recibida por el proveedor.
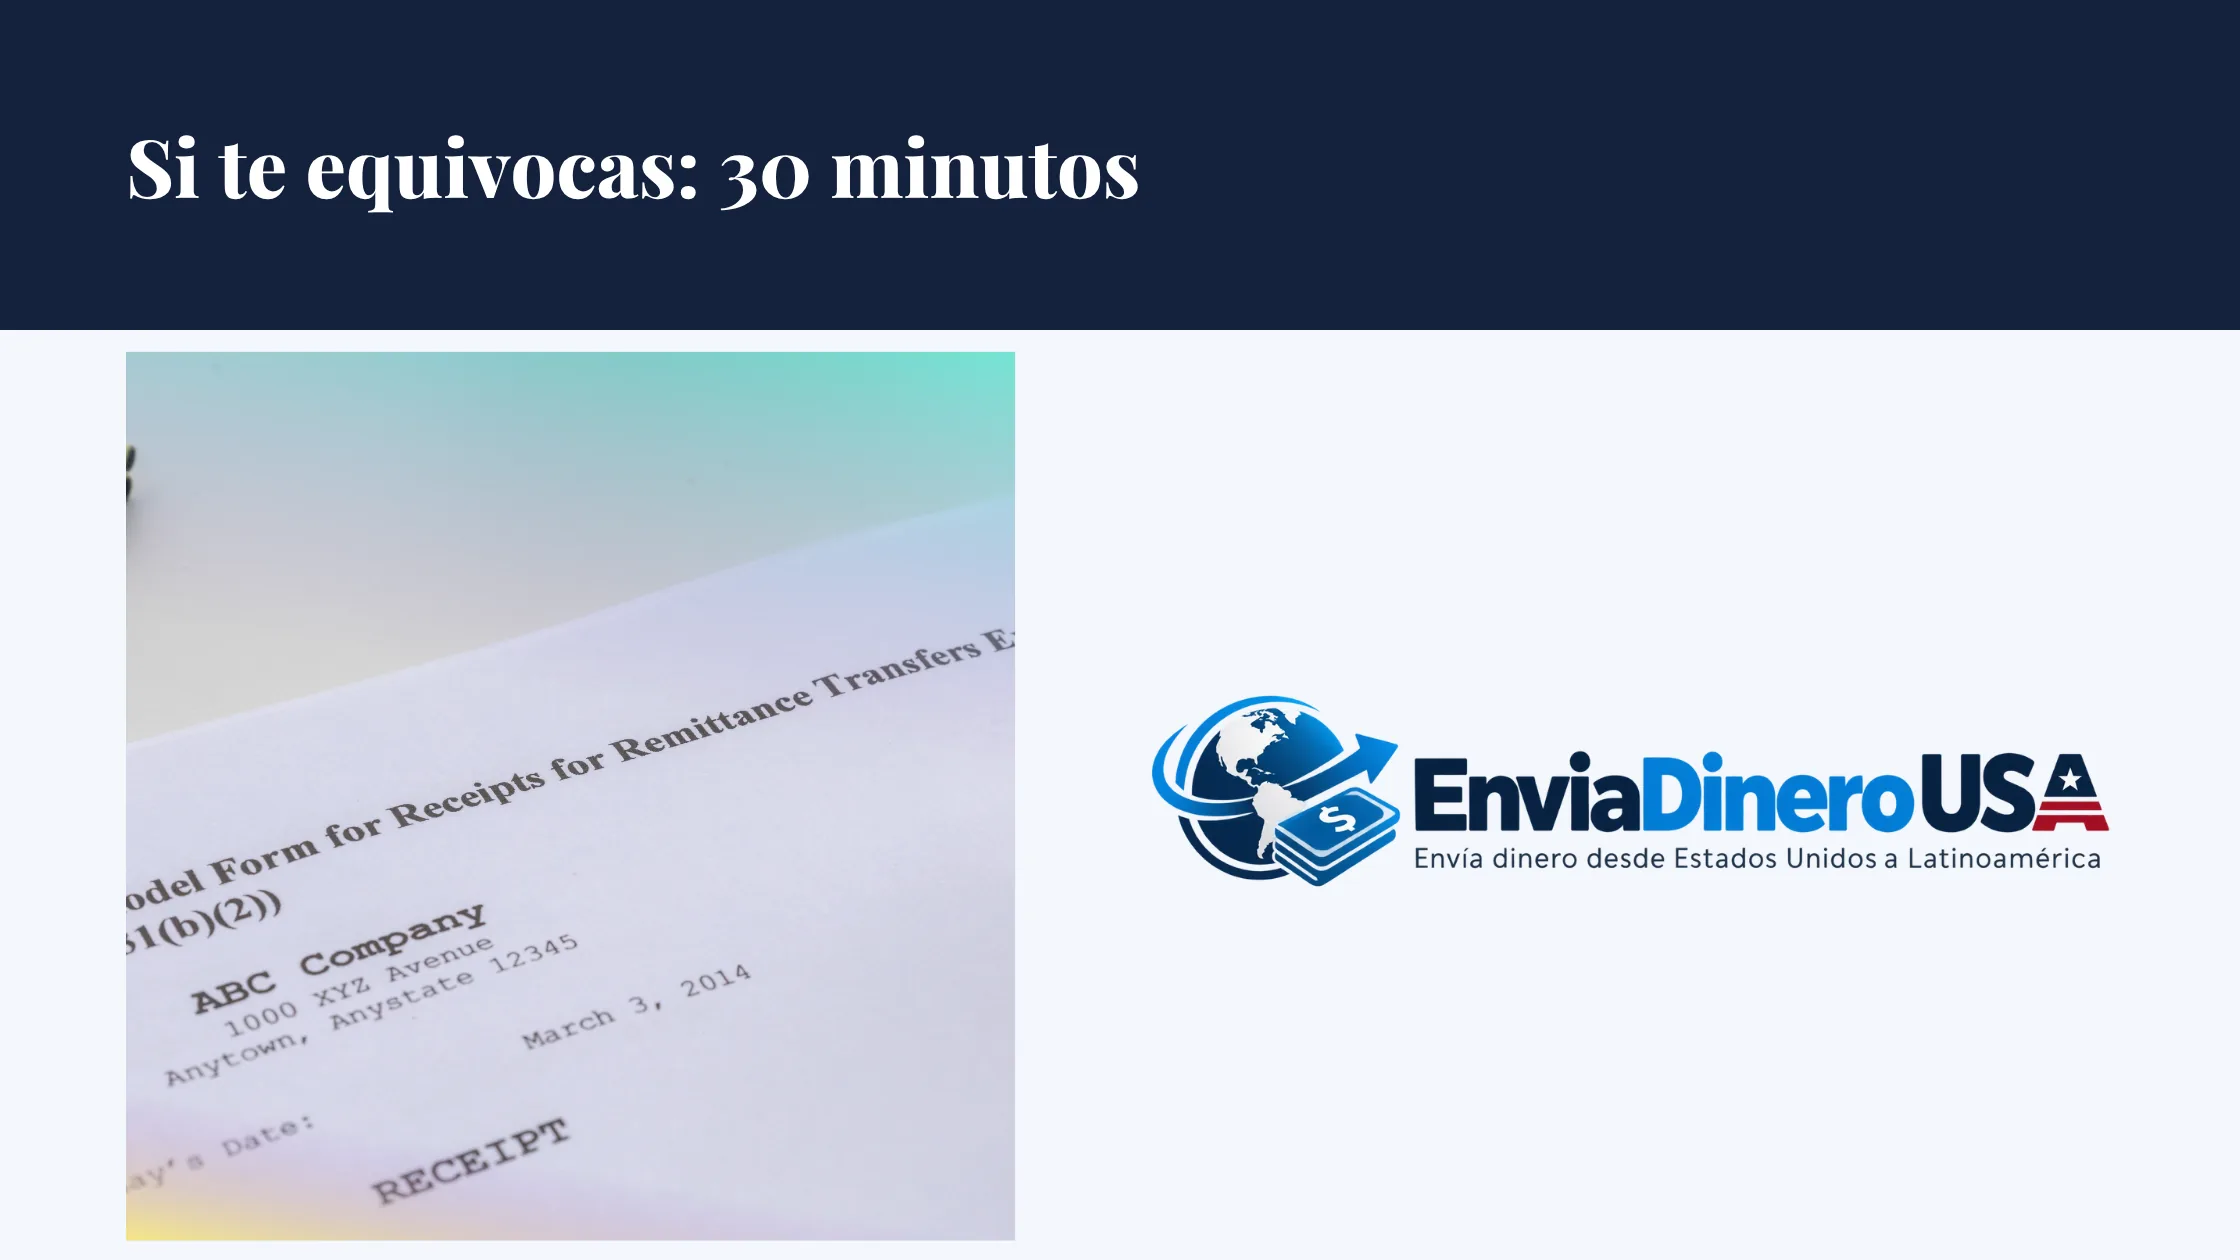
Hay dos condiciones. La solicitud debe permitir identificar quién eres (nombre y dirección o teléfono) y cuál es el envío, y un código de confirmación puede bastar. Además, el dinero no puede haber sido retirado todavía por el destinatario ni depositado en su cuenta.
El reembolso será por la cantidad total que pagaste, incluidas las tarifas y, cuando lo permita la ley, los impuestos, y debe ser procesado en un plazo máximo de tres días laborales. Las declaraciones oficiales indican que el proveedor puede hacer el reembolso en efectivo o a través del mismo método de pago, y si pagaste en efectivo, puede enviarte un cheque. Asimismo, señalan que se reembolsan las tarifas incluso si fueron cobradas por un tercero, como un banco intermediario.
- Pide la cancelación apenas notes el error y di la hora a la que pagaste.
- Muestra el recibo o el número de confirmación para que identifiquen el envío.
- Pide una constancia de que hiciste la solicitud, con fecha y hora.
- Avisa a tu familiar que no intente cobrar mientras se resuelve.
La fuente que consulté no explica qué ocurre con errores detectados después de los 30 minutos. Ese caso se rige por otra sección de la regla, la de corrección de errores, que el sitio ya explica en su guía sobre envíos que no llegan.
Por qué piden identificación y datos del destinatario en envíos de 3.000 USD o más
En envíos grandes, la petición de documentos no es capricho de la agencia. La norma de FinCEN 31 CFR 1010.410, apartado (e), obliga a las empresas de transferencia que no son bancos a conservar ciertos datos cuando el envío es de 3.000 USD o más (leí la edición del Código de Regulaciones Federales de 2012, publicada en govinfo.gov, así que conviene confirmar el texto vigente en eCFR). Entre ellos están el nombre y la dirección del remitente, el monto, la fecha, las instrucciones de pago, la institución del destinatario y cualquier dato del destinatario que se haya recibido con la orden.
Si no eres cliente habitual, la misma norma pide verificar tu identidad en persona con un documento aceptable y anotar los datos del documento y tu número de identificación tributaria. Por eso, en un envío de este tamaño, llevar un documento vigente y los datos exactos del destinatario evita que la operación se detenga en el mostrador.
Una advertencia relacionada: la Resolución 2005-6 de FinCEN (15 de julio de 2005, dirigida a bancos y cooperativas de crédito) define la fragmentación de operaciones, o «structuring», como dividir transacciones con el propósito de evadir los requisitos de reporte y registro de la Ley de Secreto Bancario. Menciona expresamente la posibilidad de evadir el registro de transferencias de fondos mediante varias operaciones en uno o varios días, y afirma que la fragmentación es ilegal en sí misma. La clave que el texto subraya es el propósito de evadir; dividir un envío por una razón práctica no es lo mismo, pero ante la duda lo prudente es preguntar al proveedor y, si hace falta, consultar a un profesional.
Este contenido es informativo y no constituye asesoría legal; los umbrales pueden cambiar.
Guías relacionadas
 Giros postales internacionales del USPS: el servicio terminó y qué hacer si tienes uno
 ¿Puedo usar PayPal o Venmo para enviar dinero a Latinoamérica?
 Enviar remesas con criptomonedas: qué debes saber antes de intentarlo
 Transferencia ACH vs. tarjeta de débito o crédito: cómo elegir el método de pago de tu envío
Fuentes
- IRS: regulaciones propuestas del impuesto a las remesas
- CFPB: qué es una remesa y cuáles son tus derechos
- 12 CFR 1005.31 – Disclosures (Cornell LII)
- 12 CFR 1005.34 – Cancellation and refund of remittance transfers (CFPB)
- 31 CFR 1010.410 – Records to be made and retained by financial institutions (CFR 2012, GovInfo)
- FinCEN Ruling 2005-6: Suspicious Activity Reporting (Structuring)
Este artículo es informativo y no constituye asesoría financiera, legal ni fiscal. Este sitio no es un transmisor de dinero. Las tarifas, las reglas y los tipos de cambio cambian: confírmalos con el proveedor antes de enviar.
Explora por categoría

Empieza aquí
¿Vas a enviar por primera vez?
Ver artículos →
Comparativas
¿Cuál empresa entrega más?
Ver artículos →
Enviar a tu país
¿A qué país envías?
Ver artículos →
Costos, Tipos de cambio e impuestos
¿Cuánto te cuesta en total?
Ver artículos →Métodos de envío
¿Cómo vas a pagar?
Ver artículos →
Seguridad
¿Algo no te da confianza?
Ver artículos →
Para quien recibe
¿Te toca cobrar a ti?
Ver artículos →
Empresas una por una
Fichas de empresas que no están en nuestras comparativas: cómo funcionan, a qué países envían y qué publican sobre costos y límites.
Ver artículos →
Casos especiales
Envíos que no son la remesa de cada mes: una matrícula, un crédito, una emergencia o una cuenta a tu nombre en otro país.
Ver artículos →
Tus derechos
Lo que la ley te permite exigir y lo que no: bloqueos, quiebras de empresas y reglas que cambian según tu situación.
Ver artículos →
Datos y contexto
Lo que hay alrededor de una remesa: pensiones, ahorro para el retiro y otras formas de mover dinero entre familias.
Ver artículos →