

Cotizaciones del 22 de septiembre de 2026; otras fuentes consultadas el 9 de octubre de 2026.
Cuando envías dinero a Latinoamérica, el proveedor es solo la mitad de la decisión. La otra mitad es cómo va a cobrar tu familiar: en efectivo, en su cuenta bancaria o directamente en una billetera digital como Nequi (Colombia) o Mercado Pago (México). Esta elección cambia la velocidad, la comodidad y, en algunos casos, qué proveedores puedes usar. Aquí comparamos las dos opciones más usadas hoy: cuenta bancaria y billetera móvil.
Billetera móvil vs. cuenta bancaria: la diferencia real
| Billetera móvil | Cuenta bancaria | |
|---|---|---|
| ¿Qué necesita el destinatario? | Un teléfono con la app instalada (Nequi, Daviplata, Mercado Pago, etc.) y número registrado | Una cuenta bancaria activa a su nombre |
| Velocidad típica | Minutos | Minutos a 1-2 días hábiles, según el banco |
| ¿Requiere que tenga banco? | No | Sí |
| Uso típico del dinero | Pagos, transferencias, retiro parcial en cajero o corresponsal | Retiro total, domiciliación de pagos, ahorro |
| Disponibilidad | Muy fuerte en Colombia; más limitada en México | Disponible en prácticamente todos los países |
En Colombia, las billeteras móviles están muy extendidas: Nequi por sí solo tiene decenas de millones de usuarios, y varios proveedores de remesas ya la ofrecen como destino directo. En México, el equivalente más común es Mercado Pago, aunque la cuenta bancaria y el retiro en tienda (Oxxo, Elektra, Walmart) siguen siendo más usados que las billeteras digitales.
Qué proveedores verificamos y qué ofrecen
Nota de verificación: Revisamos directamente los sitios oficiales de cada proveedor el 22 de septiembre de 2026. Los métodos de cobro disponibles cambian con el tiempo y pueden variar según el país específico, así que confirma siempre en la app o página del proveedor antes de enviar.
| Proveedor | Cuenta bancaria (Colombia) | Billetera móvil (Colombia) | Cuenta bancaria (México) | Billetera móvil (México) |
|---|---|---|---|---|
| Western Union | Sí (Bancolombia, Davivienda, y más) | Sí (Nequi, Coink, PayValida) | Sí (Banorte, Banco Azteca, Bancoppel) | Limitado (vía mWallet/Mercado Pago según destino) |
| Wise | Sí (único método de entrega) | No ofrece | Sí (único método de entrega) | No ofrece |
| Ria | Sí | Sí (Nequi, página dedicada) | Sí | No confirmado |
| Remitly | Sí | Sí (Nequi, página dedicada) | Sí | No confirmado |
Lo más importante que revela esta tabla: no todos los proveedores ofrecen billetera móvil, y los que no lo hacen (como Wise) entregan únicamente a cuenta bancaria — lo dicen de forma explícita en su propia página: “El destinatario recibe el dinero directamente desde la cuenta bancaria local de Wise.” Si tu familiar no tiene cuenta de banco, Wise simplemente no es una opción para él, sin importar qué tan bueno sea su tipo de cambio.
¿Cobra más caro enviar a billetera que a cuenta bancaria?
En los proveedores que revisamos, la comisión depende principalmente de cómo tú pagas (tarjeta de débito, tarjeta de crédito, transferencia bancaria) y no tanto de a dónde llega el dinero. Es decir, normalmente no hay un cargo extra solo por elegir billetera en lugar de cuenta bancaria dentro del mismo proveedor — la diferencia de costo real suele estar en comparar un proveedor contra otro, no un método de entrega contra otro dentro del mismo proveedor.
Como referencia (no específica del método de entrega, sino el costo general verificado con tarjeta de débito para 200 USD):
| Proveedor | Destino | Comisión total (200 USD) | Tipo de cambio |
|---|---|---|---|
| Wise | Colombia (COP) | 11.34 USD | 3,200.30 COP/USD |
| Wise | México (MXN) | 9.01 USD | 17.3050 MXN/USD |
Esto es un ejemplo fechado, no un precio fijo. Los tipos de cambio y comisiones cambian todos los días, a veces varias veces al día. Antes de enviar, cotiza el monto exacto que vas a mandar directamente en la app o página del proveedor que elijas.
Ventajas y desventajas de cada opción
Billetera móvil:
- ✅ No requiere que el destinatario tenga cuenta bancaria
- ✅ El dinero suele estar disponible en minutos
- ✅ Útil para pagos cotidianos y transferencias entre personas
- ❌ Menos proveedores la ofrecen fuera de Colombia
- ❌ Puede tener límites de monto más bajos que una cuenta bancaria
Cuenta bancaria:
- ✅ Disponible en prácticamente todos los proveedores y países
- ✅ Sin límites tan estrictos como las billeteras
- ✅ Mejor para montos grandes o para ahorrar
- ❌ El destinatario debe tener una cuenta activa a su nombre
- ❌ Puede tardar más, sobre todo fuera de horario bancario
Cómo elegir entre las dos
- Pregúntale primero a tu familiar qué tiene. Si ya usa Nequi o Mercado Pago a diario, la billetera puede ser más práctica. Si prefiere manejar el dinero desde el banco, elige cuenta bancaria.
- Revisa la velocidad que necesitas. Para una emergencia, la billetera móvil suele ganar en rapidez.
- Compara el costo total en 2-3 proveedores, no solo la comisión anunciada — el tipo de cambio pesa tanto o más que la comisión.
- Confirma que el proveedor ofrezca ese método de entrega en el país específico antes de crear la cuenta o cargar los datos del destinatario.
Preguntas sobre billetera móvil y cuenta bancaria
¿Puedo enviar a Nequi sin que mi familiar tenga cuenta bancaria?
Sí. Nequi funciona de forma independiente de una cuenta bancaria tradicional; solo necesita el teléfono registrado en la app.
¿Por qué Wise no permite enviar a billeteras móviles?
Wise trabaja con transferencias bancarias directas a través de sus propias cuentas locales en cada país, así que su único método de entrega es la cuenta bancaria del destinatario.
¿El dinero en la billetera se puede retirar en efectivo después?
En la mayoría de los casos sí, mediante cajeros o corresponsales asociados a la app, aunque puede aplicar un costo adicional por ese retiro específico.
¿Qué pasa si envío a una cuenta bancaria y el nombre no coincide exactamente?
El envío puede rechazarse o retrasarse. El nombre del destinatario debe coincidir exactamente con el titular de la cuenta.
Cómo elegir según tu familiar y su país
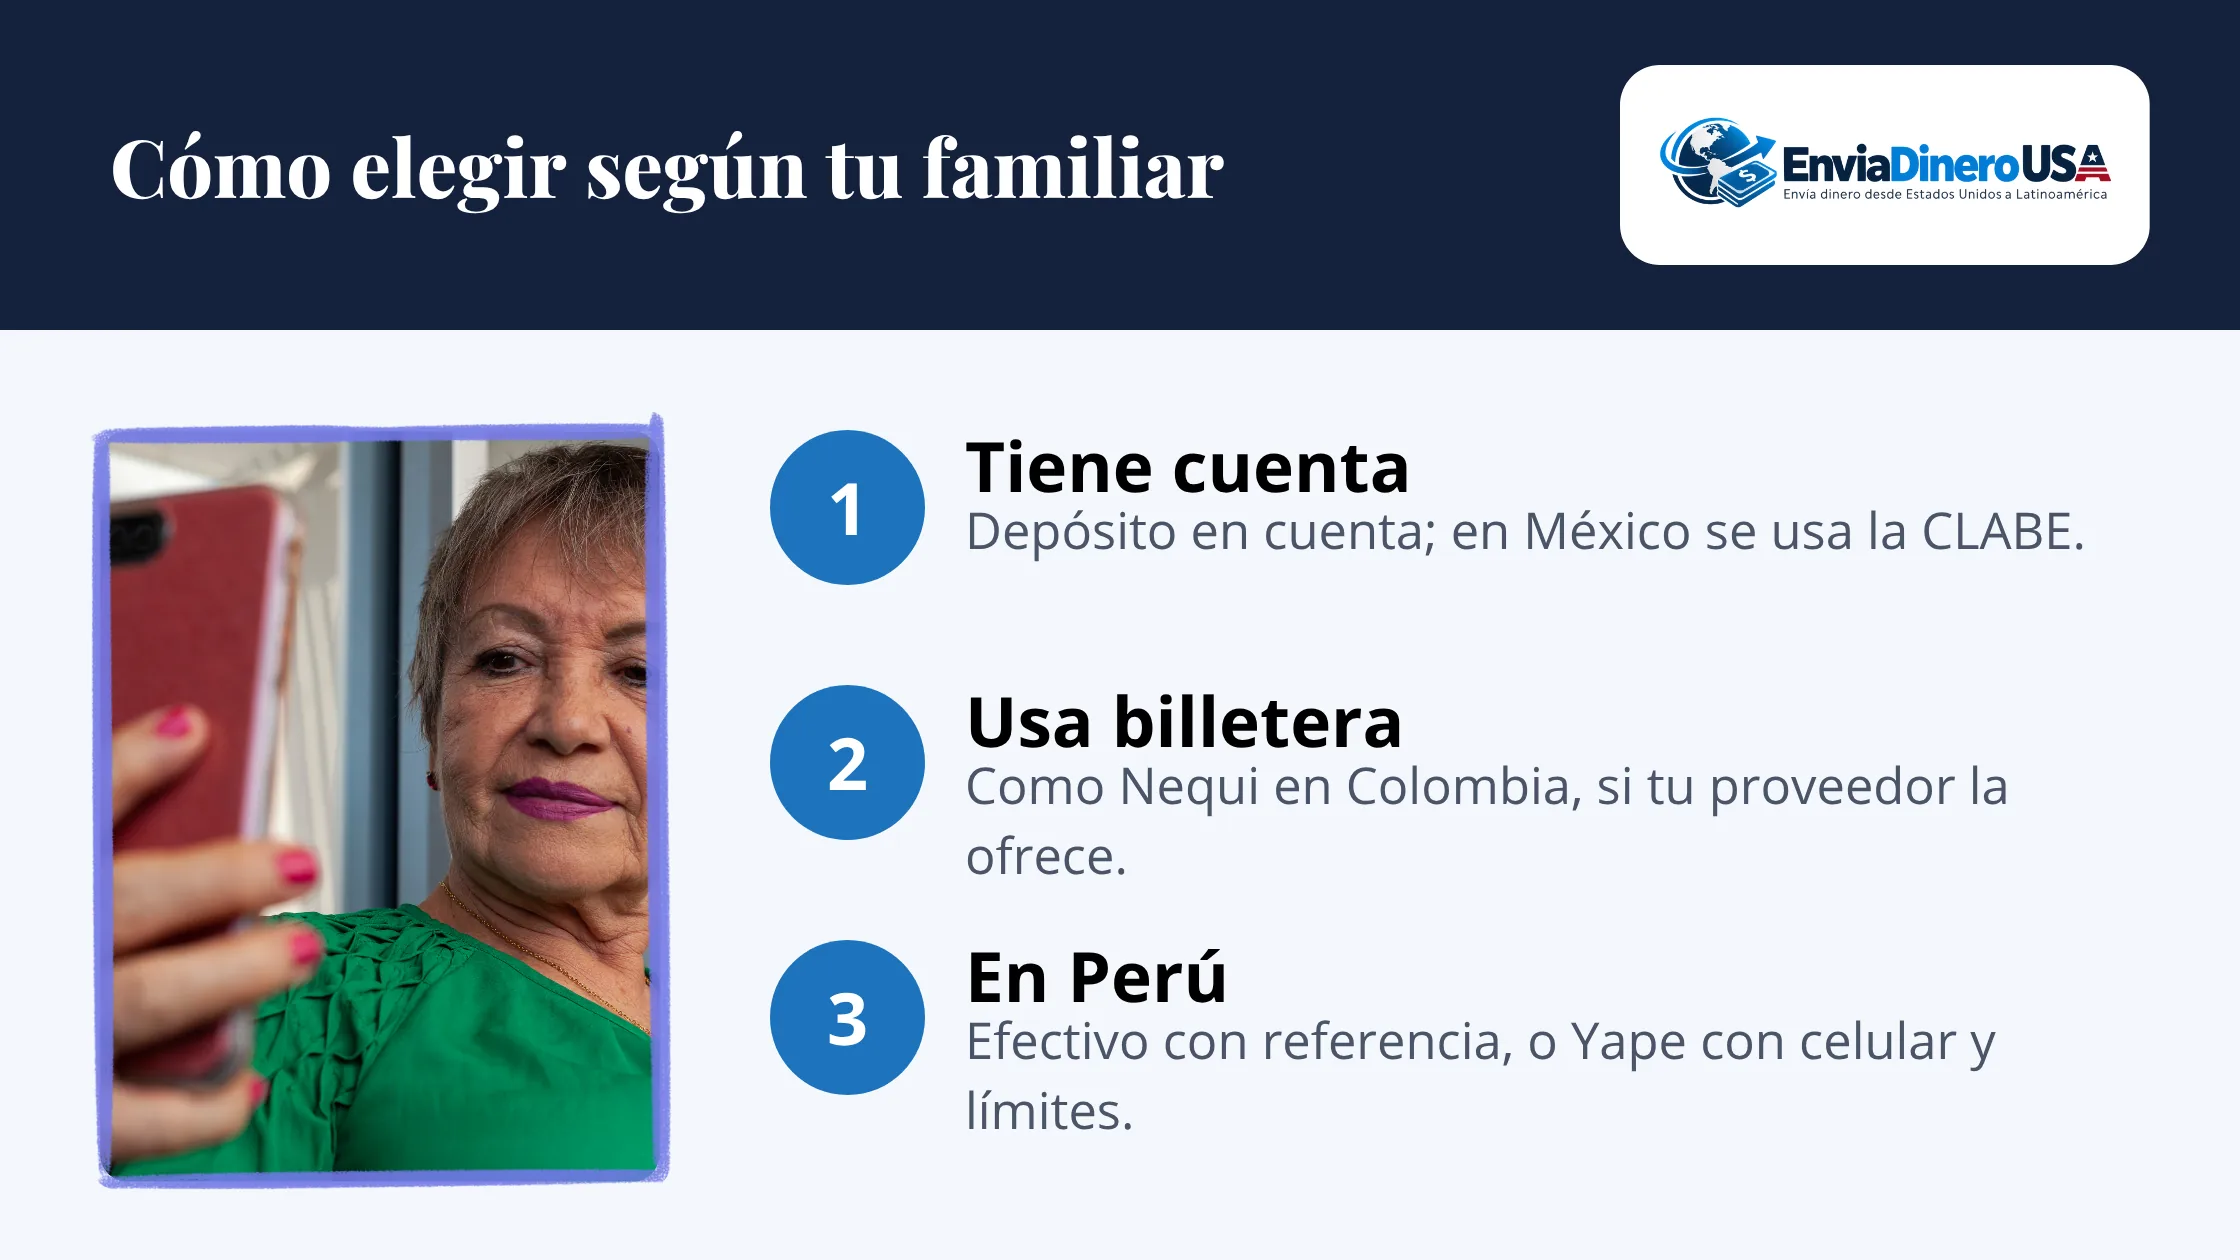
| Si tu familiar… | Opción práctica | Dónde ver más |
|---|---|---|
| Tiene cuenta bancaria | Depósito en cuenta (en México, con CLABE) | Guía de México |
| Usa billetera como Nequi en Colombia | Billetera, si tu proveedor la ofrece en su país | Guía de Colombia |
| Cobrará en Banco de la Nación en Perú o en Yape | Efectivo con número de referencia, o billetera con celular y límites | Guía de Perú |
Un dato de límite: según la prensa, algunos proveedores permiten enviar a Yape sin comisión, con un tope de S/3.000 o US$999; confírmalo con tu proveedor. Y antes de decidir, compara lo que recibe tu familiar con nuestra comparativa de costo real.
Topes mensuales en Colombia: cuándo una billetera se queda corta
Las billeteras colombianas más usadas funcionan, en su versión básica, como depósitos de bajo monto, y eso implica un techo. Según Infobae (nota del 8 de enero de 2026, actualizada el 19 de enero), el tope de Nequi y Daviplata para estas cuentas es de 210,5 UVT al mes, y al alcanzarlo se bloquean nuevos depósitos, retiros o pagos hasta el mes siguiente, salvo que el usuario pase a una cuenta de ahorros. Como la UVT cambia cada año, los pesos también: dos medios que consulté dieron cifras distintas en pesos para el mismo tope, así que conviene mirar el valor vigente dentro de la app.
Ejemplo propio, solo para dimensionar: con los 11.024.727 pesos que publicó Infobae y un cambio supuesto de 3.200 pesos por dólar, el tope equivaldría a unos 3.445 dólares al mes. Si una familia recibe 200 dólares cada semana, el límite no sería un problema por las remesas, pero sí podría serlo si además usa la misma billetera para cobrar un sueldo o recibir otros pagos. Un artículo de Xataka Colombia de octubre de 2024 mencionaba topes específicos para recibir giros en Nequi, pero es un dato de hace dos años que no pude contrastar con una página oficial, así que no lo uso como cifra vigente.
Hay un detalle adicional desde que arrancó Bre-B el 6 de octubre de 2025. Noticias RCN explicó ese mismo día que una «llave» solo puede estar activa en una cuenta a la vez, y que registrar tu celular como llave en un banco o en otra billetera la desvincula de Nequi, Daviplata o Dale!. En lo que leí, la nota no trata las remesas, por lo que no puedo afirmar que afecte un envío en particular. Lo prudente es preguntarle a tu familiar en qué entidad tiene hoy su llave y confirmar con el proveedor a qué cuenta o billetera se acreditará el dinero.
Lo que muestran las cifras oficiales de México sobre efectivo y depósito
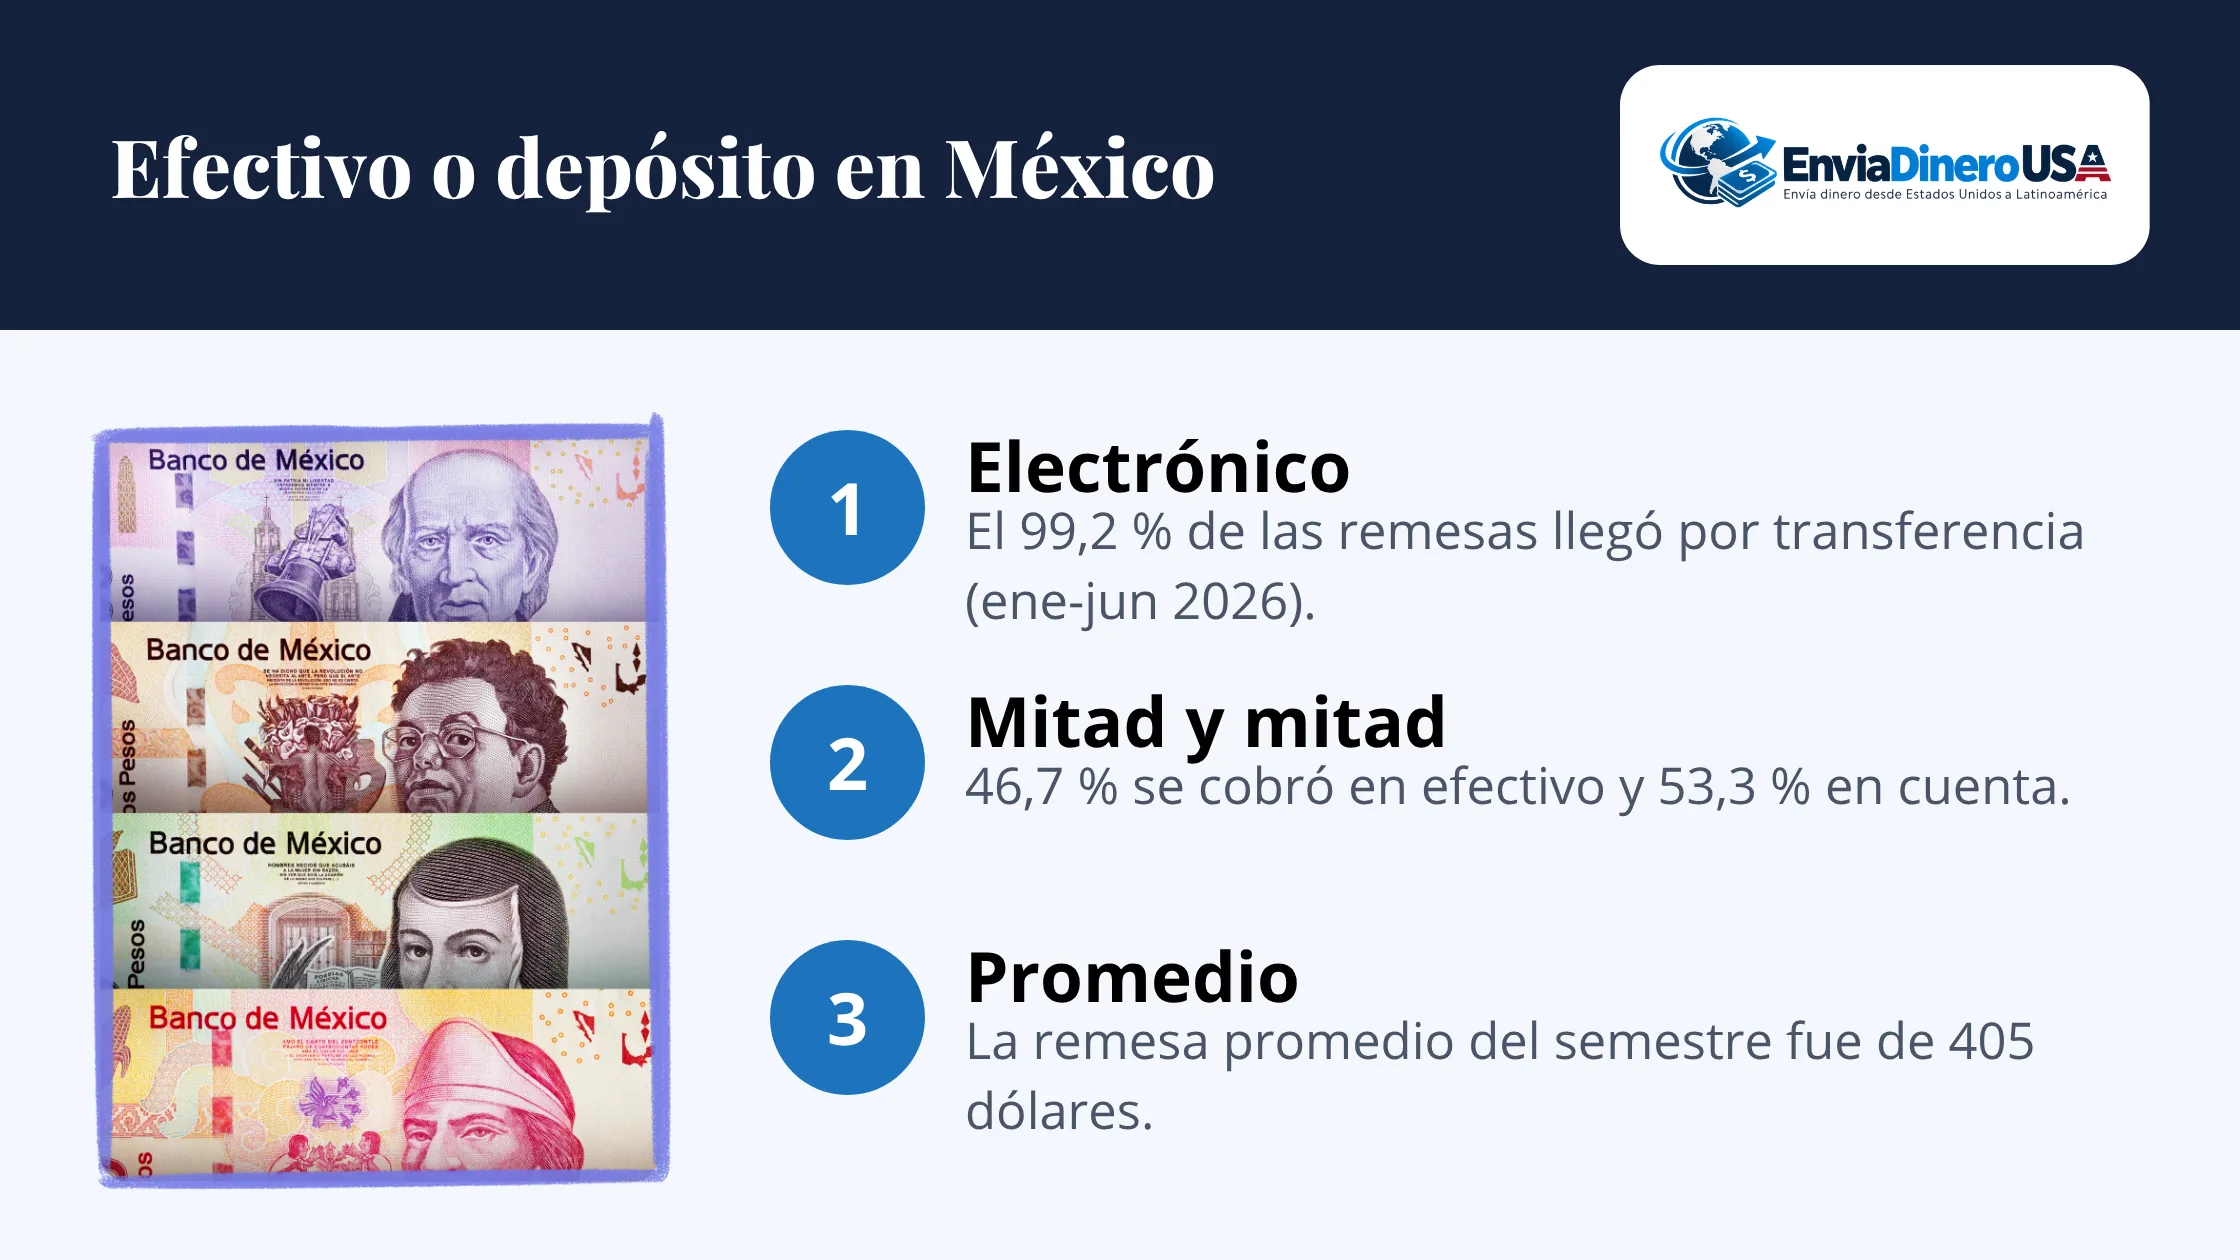
El Banco de México publica cómo se cobran las remesas, y sus cifras ayudan a poner en contexto la decisión entre efectivo y cuenta. En su informe de junio de 2026 (reporte del 3 de agosto de 2026, que leí directamente), el 99,2 % de los ingresos por remesas de enero a junio llegó por transferencias electrónicas. Dentro de ese grupo, el 46,7 % se cobró en efectivo y el 53,3 % se depositó en cuenta, y la remesa promedio del semestre fue de 405 dólares.
Mobile Time, citando datos del mismo banco central (no pude verificar ese cálculo en el informe original), reportó que en 2025 la proporción era de 51 % en efectivo y 49 % en depósito, y que en el primer trimestre de 2026 el depósito pasó a ser la mayoría. Es una tendencia agregada de millones de envíos: no dice qué le conviene a una familia concreta ni predice cómo evolucionará.
Una lectura prudente de estos datos es que ninguna de las dos opciones es «la normal» en México. Por eso la pregunta útil no es qué hace la mayoría, sino qué puede usar y a qué distancia tiene su familiar un punto de cobro o una cuenta activa.
Lista de verificación antes de enviar a una cuenta bancaria
Los datos bancarios mal escritos son una causa frecuente de devoluciones, y las páginas de ayuda de Wise (consultadas el 9 de octubre de 2026) detallan qué se pide en cada país. Antes de pulsar enviar, vale la pena revisar estos puntos con tu familiar:
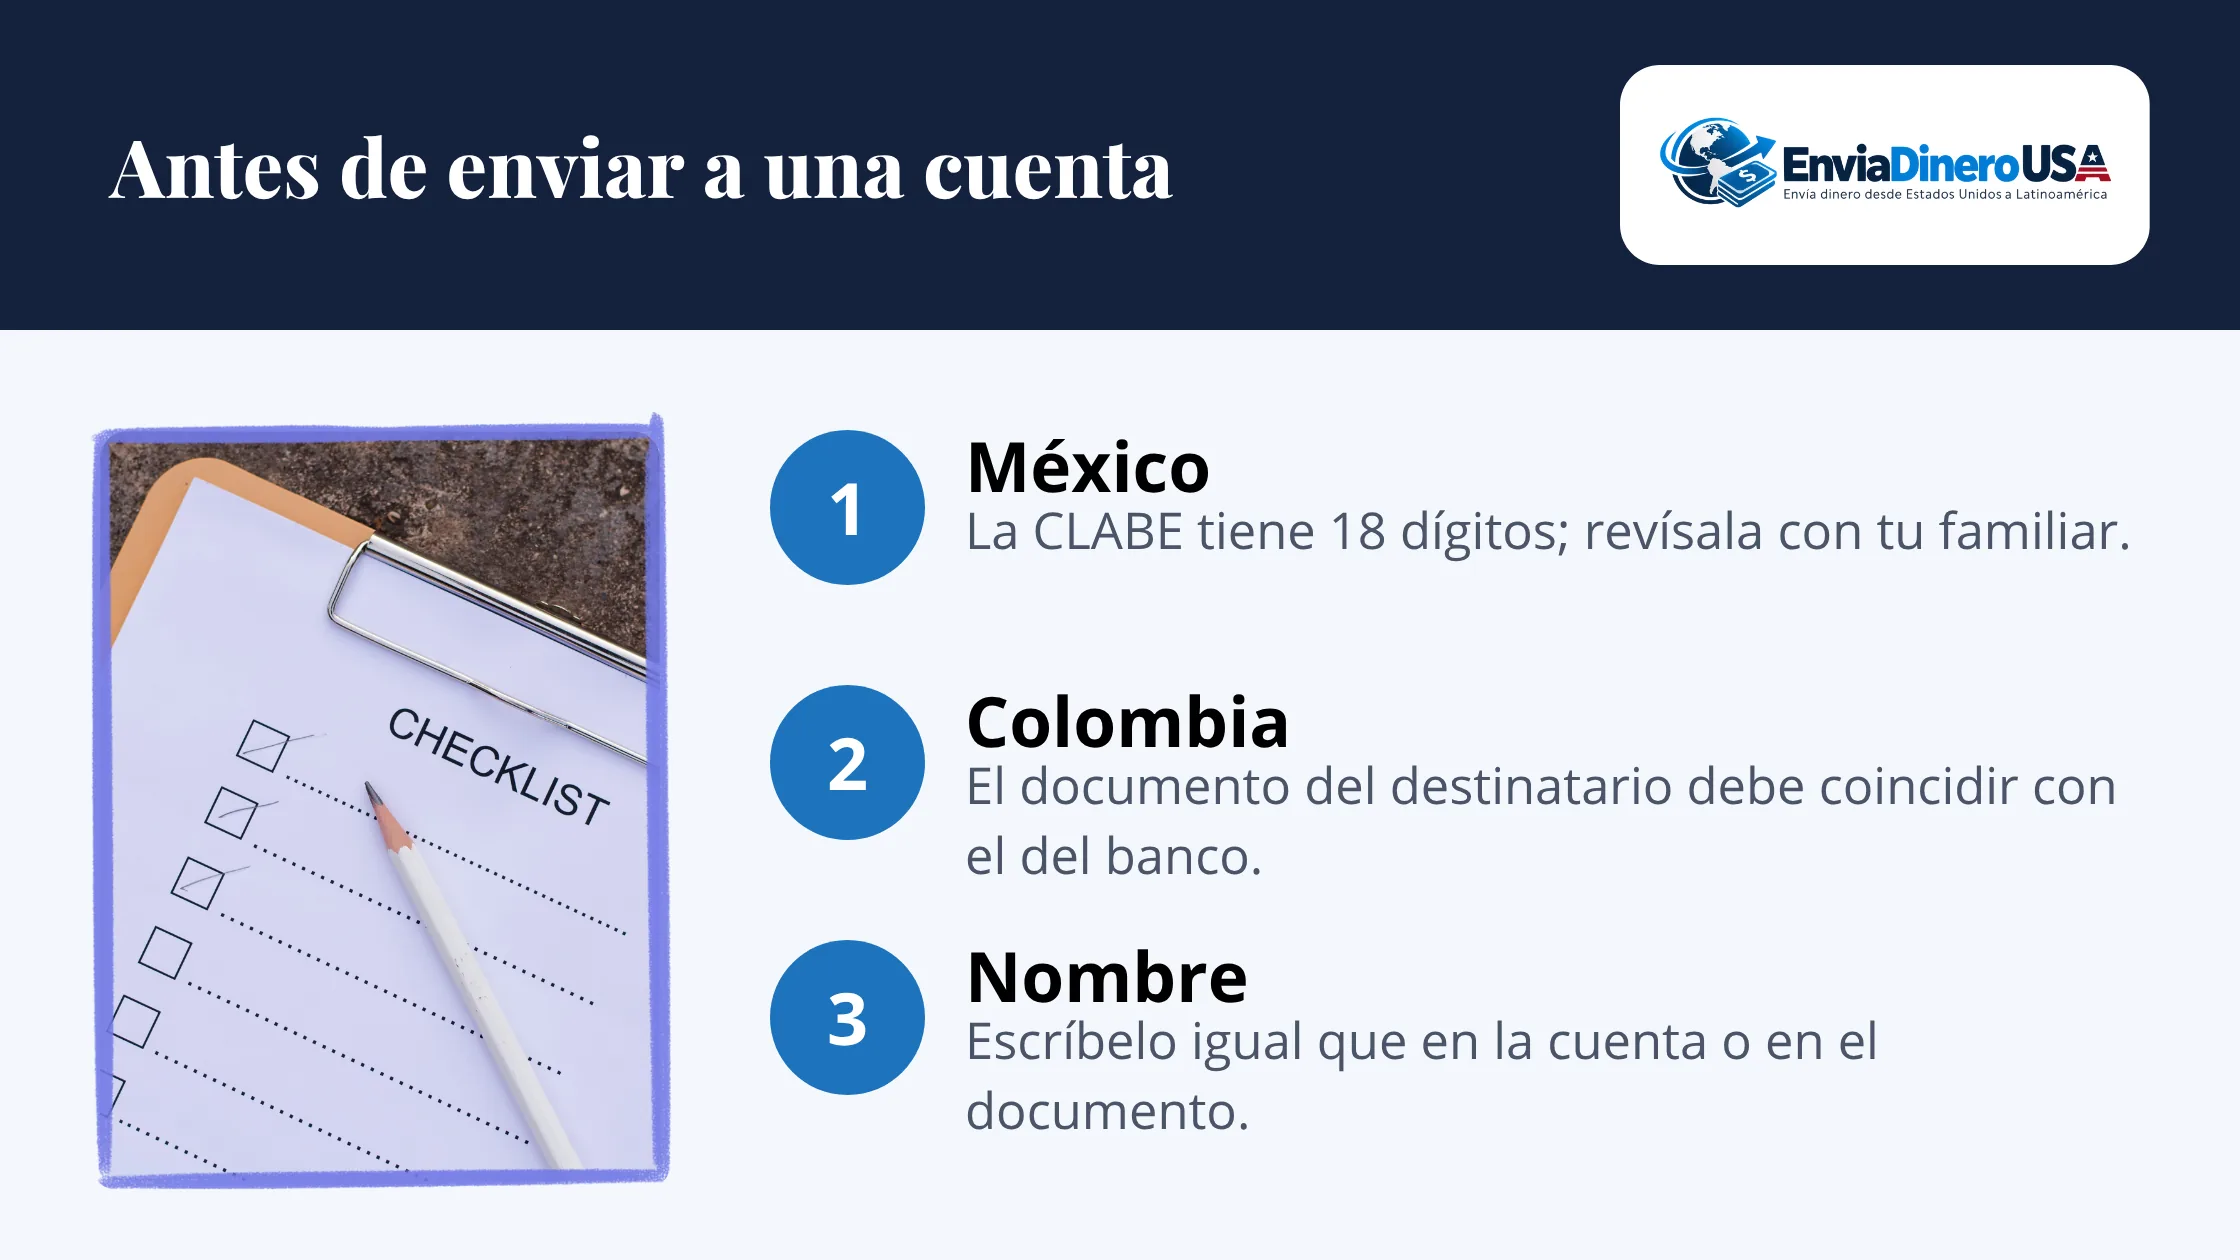
- México: la CLABE tiene 18 dígitos (3 del banco, 3 de la plaza, 11 de la cuenta y 1 de control). Wise indica que algunos bancos no pueden recibir sus pagos, entre ellos BanCoppel (prefijo 137), Caja Popular Mexicana (677), Banco Azteca (127), CIBanco, Intercam y Vector; otras empresas pueden tener listas distintas.
- Colombia: Wise pide nombre completo, número y tipo de cuenta, dirección, teléfono y tipo y número de documento, y este último debe coincidir con los registros del banco.
- Bancolombia: según Wise, el destinatario debe activar antes el «Abono Automático», que tarda 24 horas en estar activo.
- Nombre: escríbelo igual que figura en la cuenta o en el documento del destinatario.
Un último motivo para ser meticuloso: la Oficina para la Protección Financiera del Consumidor (CFPB) explica que, si diste un número de cuenta o de ruta incorrecto, el proveedor no está obligado a reembolsar ni reenviar cuando comprobó que el código coincidía con el nombre de la institución receptora e hizo esfuerzos razonables y rápidos por recuperar los fondos. Es una excepción con condiciones, no una regla general, y por eso conviene dedicar un minuto extra a revisar los datos.
Guías relacionadas
Fuentes
- CFPB: qué es una remesa y cuáles son tus derechos (transferencias de más de US$15, cancelación en 30 minutos, plazo para reportar errores)
- Infobae: Nequi y Daviplata tienen nuevos topes y reglas en 2026 (8 ene 2026, act. 19 ene)
- Calendario de Colombia: nuevos topes en cuentas de bajo monto (3 jun 2026)
- Xataka Colombia: Nequi para recibir giros internacionales (17 oct 2024)
- Noticias RCN: puedo recibir dinero en Nequi si registré mi llave (6 oct 2025)
- Banco de México: Información de Ingresos y Egresos por Remesas, junio de 2026
- Mobile Time: remesas a México, primer trimestre de 2026
- Wise: guía de transferencias a MXN
- Wise: guía de transferencias a COP
- CFPB: preguntas frecuentes sobre transferencias de dinero
Explora por categoría

Empieza aquí
¿Vas a enviar por primera vez?
Ver artículos →
Comparativas
¿Cuál empresa entrega más?
Ver artículos →
Enviar a tu país
¿A qué país envías?
Ver artículos →
Costos, Tipos de cambio e impuestos
¿Cuánto te cuesta en total?
Ver artículos →
Métodos de envío
¿Cómo vas a pagar?
Ver artículos →
Seguridad
¿Algo no te da confianza?
Ver artículos →
Para quien recibe
¿Te toca cobrar a ti?
Ver artículos →
Empresas una por una
Fichas de empresas que no están en nuestras comparativas: cómo funcionan, a qué países envían y qué publican sobre costos y límites.
Ver artículos →
Casos especiales
Envíos que no son la remesa de cada mes: una matrícula, un crédito, una emergencia o una cuenta a tu nombre en otro país.
Ver artículos →
Tus derechos
Lo que la ley te permite exigir y lo que no: bloqueos, quiebras de empresas y reglas que cambian según tu situación.
Ver artículos →
Datos y contexto
Lo que hay alrededor de una remesa: pensiones, ahorro para el retiro y otras formas de mover dinero entre familias.
Ver artículos →